ソニー生命の変額保険(世界株式)をお勉強代4万円で解約する話
昨年末に、「資産運用を始めようと思ってるんです〜」とFP(保険屋)に相談したところおススメされたのが変額保険でした。
今思うと保険屋に投資の相談とか、本当に鴨ネギ状態です。
しかし後から調べたところ、ソニー生命の変額保険は割と評価が高いといった記事も見かけたので解約すべきかどうか、自分でも調べてみました。
- まずは結論
- ソニー生命の変額保険とは
- ソニー生命の変額保険が高評価な理由はファンド運用実績
- ソニー生命(世界株式型)の運用実績
- 実際にかかる手数料は最低15.5659%
- 運用成績が上がれば上がるほど手数料も上がる
- FPの言い分1:保険なので受け取り時に優位性がある
- FPの言い分2:積み立てNISAやiDeCoでこんなに成績の良いファンドは存在しない
- 結論
まずは結論
積み立てNISAでVTI買っとく
ファンドの成績は確かに素晴らしいですが、実質手数料は15%超えのやばい商品
ソニー生命の変額保険とは
- 毎月金額を決めて、満期まで積立て
- 満期を迎えると10年間年金を受け取れる
- 運用成績によって年金の額が増減
- 途中で解約も可だが返戻率が下がる
- 運用先は自身で選択出来る
ソニー生命の変額保険が高評価な理由はファンド運用実績
- 運用先ファンドのひとつに設定来騰落率が750%のファンドがある
- 実態はソニー生命がモルガン・スタンレーから助言を受けつつ運用しているアクティブファンド
- ベンチマーク:MSCIワールドインデックス
- 信託報酬:0.5659%
- 運用資産:6,283億
- 主要銘柄:マイクロソフト、グーグル、VISA等
ソニー生命(世界株式型)の運用実績
| 年 | 世界株式 | MSCIワールド |
|---|---|---|
| 1年 | 10.07% | 3.50% |
| 5年 | 71.33% | 54.36% |
| 10年 | 364.52% | 302.62% |
| 設定来 | 748.35% | 151.58% |
出典:ソニー生命
- 確かに素晴らしい成績
- 信託報酬も(アクティブにしては)低い
- 運用資産も潤沢
ファンド単体で見る分には本当に素晴らしい
実際にかかる手数料は最低15.5659%
契約前に提示される書類は以下(省略版)
| 年数 | 積立額 | 騰落率0% | 騰落率3.5% | ||
|---|---|---|---|---|---|
| 返戻金 | 返戻率 | 返戻金 | 返戻率 | ||
| 5年 | 77万 | 60万 | 78% | 66万 | 86% |
| 10年 | 154万 | 131万 | 85% | 157万 | 101% |
| 15年 | 232万 | 196万 | 85% | 258万 | 111% |
| 20年 | 309万 | 262万 | 85% | 377万 | 122% |
| 25年 | 386万 | 326万 | 85% | 519万 | 134% |
| 30年 | 464万 | 390万 | 85% | 687万 | 148% |
| 35年 | 526万 | 441万 | 85% | 842万 | 160% |
※実際の表には1年単位の数値が掲載されています。
※実際の表には騰落率7%の数値も記載されています。
騰落率が0%の場合は解約返戻金が積立額の85%になる。
つまり実質手数料は最低15%
運用成績が上がれば上がるほど手数料も上がる
騰落率3.5%の返戻率を投資・複利運用した場合と比較
| 年数 | 積立額 | 騰落率3.5% | 複利運用 | ||
|---|---|---|---|---|---|
| 返戻金 | 返戻率 | リターン | 増減率 | ||
| 5年 | 77万 | 66万 | 86% | 84万 | 109% |
| 10年 | 154万 | 157万 | 101% | 182万 | 118% |
| 15年 | 232万 | 258万 | 111% | 296万 | 128% |
| 20年 | 309万 | 377万 | 122% | 428万 | 138% |
| 25年 | 386万 | 519万 | 134% | 582万 | 150% |
| 30年 | 464万 | 687万 | 148% | 758万 | 163% |
| 35年 | 526万 | 842万 | 160% | 920万 | 175% |
- 比較するとリターンは常に15%マイナス
この時点でも実質手数料は15%
騰落率7%の返戻率を投資・複利運用した場合と比較
| 年数 | 積立額 | 騰落率7% | 複利運用 | ||
|---|---|---|---|---|---|
| 返戻金 | 返戻率 | リターン | 増減率 | ||
| 5年 | 77万 | 72万 | 94% | 95万 | 123% |
| 10年 | 154万 | 187万 | 121% | 228万 | 148% |
| 15年 | 232万 | 340万 | 147% | 416万 | 179% |
| 20年 | 309万 | 552万 | 179% | 678万 | 219% |
| 25年 | 386万 | 848万 | 219% | 1,047万 | 271% |
| 30年 | 464万 | 1,260万 | 272% | 1,563万 | 337% |
| 35年 | 526万 | 1,703万 | 324% | 2,123万 | 404% |
騰落率が7%の場合は複利運用と比較すると30-80%のマイナス
合法な理由が分からなくなるレベル
FPの言い分1:保険なので受け取り時に優位性がある
- 保険は一時所得なので受け取り時に50万円分特別控除される
- 控除後の課税額も雑所得扱いになる投資と比較すると半額
この点は事実だが、積立NISAが全額非課税のため優位性無し
FPの言い分2:積み立てNISAやiDeCoでこんなに成績の良いファンドは存在しない
比較してみました。
| 年 | ソニー | VTI | ひふみプラス |
|---|---|---|---|
| 1年 | 10.07% | 8.78% | -10.21% |
| 5年 | 71.33% | 63.53% | 87.73% |
| 10年 | 364.52% | 344.07% |
- 全盛期ひふみには劣りますが良い成績なのは事実
- しかし手数料15%を超えるほどの成績ではない
結論
楽天で 積み立てNISA 全米に
ヴァンガードが最高です。
では、FPを問い詰めてきます。
お読み頂きありがとうございました!
Google Pixel・iPhone・Galaxyを徹底比較!iPhone6sからの乗り換えはどれが最強か

ドコモを使い続けるところまで決めたので、スマホを新しくする備忘録です!
前提
- ドコモでスマホ乗り換え
- 安く済ませたい
- 新しい機種を使いたい
- 片手で持ちたい
- 液晶がキレイなもの
- カメラスペック良いもの
- 容量64GBは欲しい
- 現在はiPhone6s
まずは結論
Google Pixel 3
以下詳細
候補
- iPhone XS
- iPhone8
- Galaxy s9
- Google Pixel3
※片手持ち前提なので大きい機種除外
スコアリングしていきます
- 1位:4点
- 2位:3点
- 3位:2点
- 4位:1点
安く済ませたい
| 機種 | 月額費用(本体価格) |
|---|---|
| iPhone XS | 2,700(112,800) |
| iPhone8 | 810(67,800) |
| galaxy s9 | 432(92,400) |
| Google Pixel3 | 1,134(98,496) |
スコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel3 |
|---|---|---|---|
| 1 | 3 | 4 | 2 |
Galaxy 安っ!!!
新しい機種を使いたい
| 機種 | 発売日 |
|---|---|
| iPhone XS | 2018/9 |
| iPhone8 | 2017/9 |
| galaxy s9 | 2018/5 |
| Google Pixel3 | 2018/11 |
スコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel 3 |
|---|---|---|---|
| 4 | 4 | 6 | 6 |
Google Pixel 3が最新!
片手持ちしたい
- 身長180男性なので手大きめ
機種ごとのサイズ
- 単位はミリメートル
| 機種 | 縦 | 幅 | 厚 |
|---|---|---|---|
| iPhone 6s | 138.3 | 67.1 | 7.1 |
| iPhone XS | 143.6 | 70.9 | 7.7 |
| iPhone8 | 138.4 | 67.3 | 7.3 |
| galaxy s9 | 148 | 69 | 8.5 | Google Pixel3 | 145.6 | 68.2 | 7.9 |
幅と厚みスコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel 3 |
|---|---|---|---|
| 5 | 8 | 9 | 9 |
※Galaxyはエッジ加工されており、持ちやすさはスペック以上なので+1点
幅と厚みはiPhone8が最小
縦長スコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel 3 |
|---|---|---|---|
| 6 | 8 | 12 | 11 |
※持ちやすさを考慮して全て-1して加算
縦の長さはGalaxyが最長
機種ごとの重さ
| 機種 | 重さ |
|---|---|
| iPhone 6s | 143g |
| iPhone XS | 177g |
| iPhone8 | 148g |
| Galaxy s9 | 161g |
| Google Pixel3 | 148g |
スコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel 3 |
|---|---|---|---|
| 7 | 12 | 14 | 15 |
Google Pixel3とiPhone8が最軽量
液晶がキレイなもの
ディスプレイのサイズ
| 機種 | ディスプレイサイズ |
|---|---|
| iPhone 6s | 4.7インチ |
| iPhone XS | 5.8インチ |
| iPhone8 | 4.7インチ |
| galaxy s9 | 5.8インチ |
| Google Pixel3 | 5.5インチ |
スコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel 3 |
|---|---|---|---|
| 11 | 13 | 18 | 17 |
ディスプレイの解像度
| 機種 | 解像度 |
|---|---|
| iPhone 6s | 1,334×750(326ppi) |
| iPhone XS | 2,436×1,125(458ppi) |
| iPhone8 | 1,334×750(326ppi) |
| galaxy s9 | 2,940×1,440(570ppi) |
| Google Pixel3 | 2,160×1,080(443ppi) |
スコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel 3 |
|---|---|---|---|
| 14 | 14 | 22 | 19 |
ディスプレイの大きさ・解像度ともにGalaxy S9が最良
ショボいPCの2倍くらいあるやん/(^o^)\
カメラのスペック
メインカメラ解像度
| 機種 | 解像度 |
|---|---|
| iPhone 6s | 12MP |
| iPhone XS | 12MP |
| iPhone8 | 12MP |
| galaxy s9 | 12MP |
| Google Pixel 3 | 12.2MP |
画質に差はないので加算なし
インカメラ解像度
| 機種 | 解像度 |
|---|---|
| iPhone 6s | 5MP |
| iPhone XS | 7MP |
| iPhone8 | 7MP |
| galaxy s9 | 8MP |
| Google Pixel 3 | 8MP(デュアル) |
スコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel 3 |
|---|---|---|---|
| 16 | 16 | 25 | 23 |
Google Pixel 3が高解像度かつデュアルなので最良
その他の特徴
共通特徴
- 防水
- おサイフケータイ
- ステレオスピーカー
iPhone XSのメリット・デメリット
メリット
- デュアルレンズで背景ぼかし写真
- iPhoneから切り替える手間がない
+2
iPhone8のメリット・デメリット
なし
Galaxy s9のメリット・デメリット
メリット
- 暗所撮影に強い
- 指紋×顔認証
- micro sdカード使える
- イヤホンジャック有り
デメリット
- Galaxy s10がもうすぐ出る
- 2019/5/16発売
- しかしデカい
- 小さいタイプのs10eはエッジ無し
+3
Google Pixel 3のメリット・デメリット
メリット
- YouTube musicプレミアム半年無料
- 2022までGoogle photo無料(月250)
- aiで背景ぼかし撮影
- グーグルレンズ(絶対いらないんだけど、そそられる)
- 3年間OSとセキュリティアップデート補償
+5
最終ポイント
スコア
| iPhone XS |
iPhone 8 |
Galaxy s9 |
Google Pixel 3 |
|---|---|---|---|
| 12 | 16 | 28 | 28 |
まさかの同点
結論
サムスンかグーグルかと言われれば・・・
Google Pixel 3にしまーす!
オーケーグーグル(^o^)
楽天カードとdポイントカードを併用で年間不労所得10万円ゲッツ
面倒なクレカの切り替え最中なので、備忘録的にまとめておきます。
- 前提
- まずは結論
- 昨年まではライフカード
- 今年からは楽天カード
- サブカードについて
- d ポイントカードゴールド
- 交通系カード
- ビューカード
- 東急カード
- 交通系カードはオートチャージするためのもの
- カードを作るときに必ずやること
- まとめ
前提
- ドコモユーザー
- 飛行機の利用頻度低い
- クレカへのこだわり無し
まずは結論
メイン:楽天カード
サブ:dポイントカードゴールド
※所持するのみ
獲得予想80,000ポイント
ポイントサイト経由で10万超え
以下詳細
昨年まではライフカード
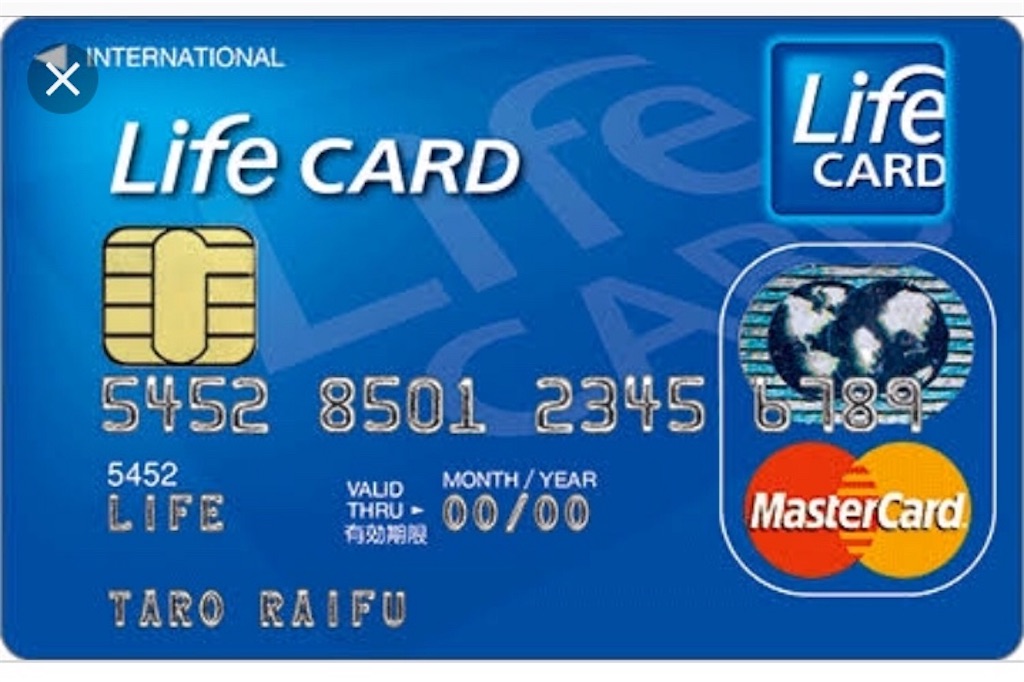
昨年まではライフカードを利用していました。
オダギリジョー(若い!)が、「どうする!?」と言っていたCM、見たことがある人も多いのではないでしょうか。
元々は割と良いカードだった
- 年会費無料
- 還元率1%
- 誕生日月は還元率5%
社会人になって初めてハイスペックなノートパソコンを誕生月に買ったのを今でも覚えています。
2017年に還元率改悪・切り替えへ
誕生月のポイント還元率が5%から3%に改悪
これを機に切り替え。
クレカの引き落としチェックリスト
基本的にウェブから切り替え可能
- 電気
- ガス
- 水道
- 携帯
- NHK
- 動画配信サービス
- アマゾン関連
- ブログ関連
- 携帯の課金用登録カード
うちはガスだけ地場の小さい会社なので面倒でした。
昨年までのポイント獲得状況
- 2018年の年間引き落とし額:240万円
- 還元率1%:24,000ポイント
今年からは楽天カード
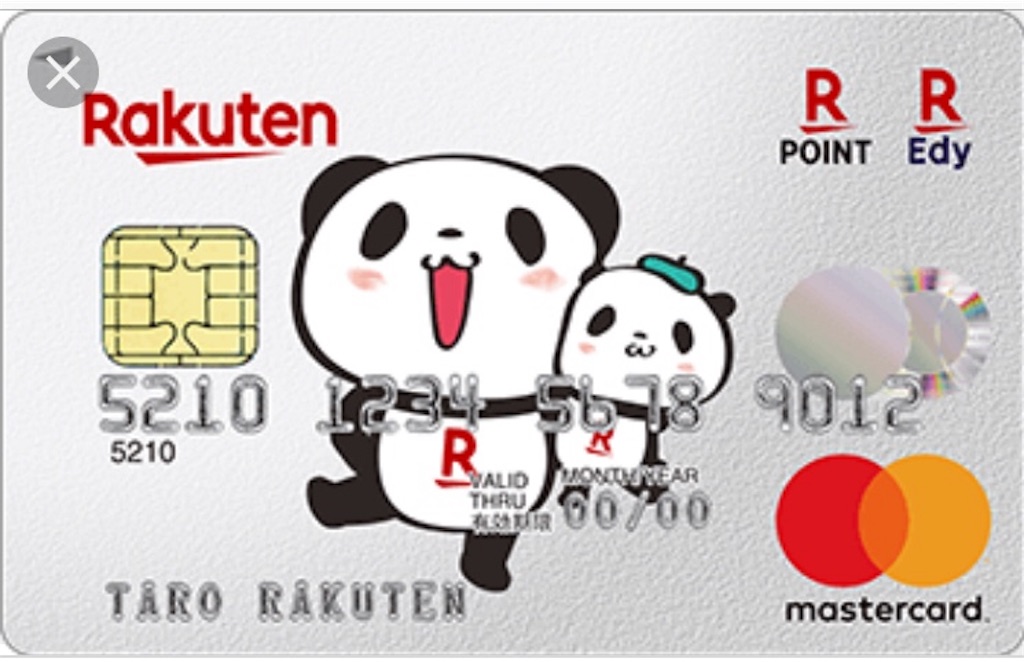
今年からはメインを楽天カードに変更しました。
楽天カードのメリット
- 年会費:無料
- 還元率:1%
- 楽天市場還元率:15%
SPU+5/0の日+楽天ROOM - 楽天証券と相乗効果有
楽天カードゴールドを使う基準
- ゴールドカードでポイント還元率+2%
- 年会費が2,000
楽天での年間購入額が以下を越えればお得
- ETCカード利用:75,000
- ETCカードなし:100,000
ポイント
- ふるさと納税したら基本超えるので作る
- 切り替えキャンペーンのタイミングを狙って切り替える
楽天市場で日用品を購入
楽天で主に買うのは日用品
- 2018年の日用品購入額:30万円
- 還元率15%:45,000ポイント
※300,000×0.13 - 獲得予定ポイント:66,000ポイント
※24,000+42,000
不労所得6.6万はデカすぎ
期間限定ポイントが面倒くさい
むむ!←これを書きたかっただけ
楽天スーパーポイントの使い道
- 投資信託を購入:VTI
- SPU+1倍
期間限定ポイント
- 純粋に買い物
楽天ポイント実績
13,669ポイント
※2月から利用開始
※半分以上が期間限定ポイント
サブカードについて
- 楽天カードは楽天市場外ではほぼ普通のカード
- 年間支出の多い項目に関してはサブカードを作る
d ポイントカードゴールド
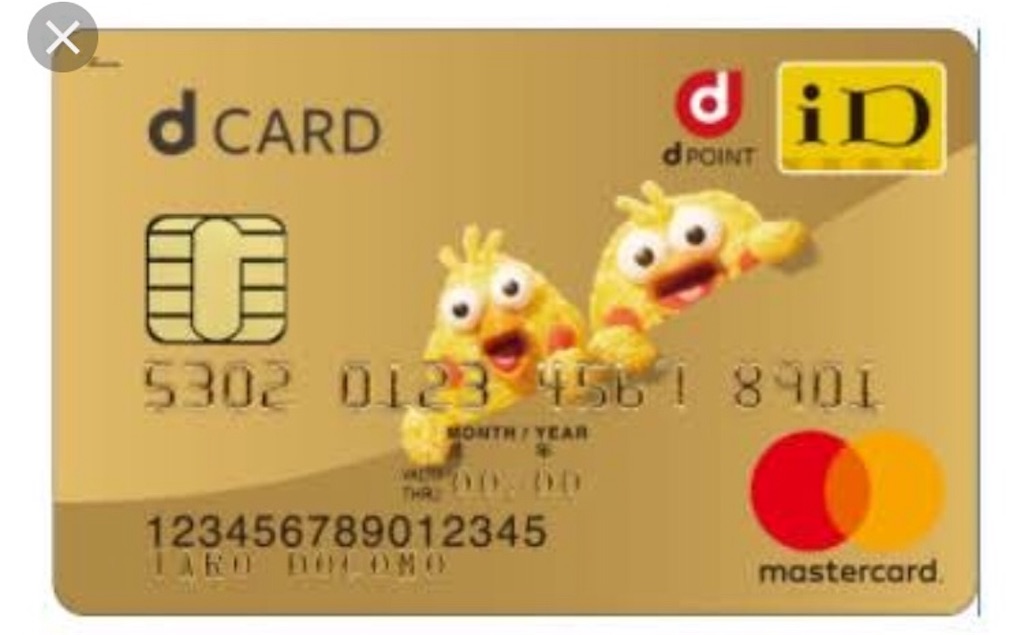
- 年会費10,800
- ドコモの携帯・インターネット利用に対してポイント還元率10%
- 月額が9,000越えれば得
- 当然ドコモユーザー以外は不要
d ポイントカードゴールドの注意点
- ドコモの料金の引き落としに対してはポイント付与されない
- 意味不明だが持っているだけで良い
- 楽天カードで携帯代金を引き落として、dポイントカードでポイント二重取り
- キャリア決済分は対象外
正直やり口がセコイ/(^o^)\
dポイントカードでのポイント獲得予想
- 2018年の携帯料金の年間引き落とし額:24万円
- 還元率10%:24,000ポイント
- 年会費:10,800円
- 差し引き:13,200ポイント
- 楽天ポイントと合算:79,200ポイント
新料金プランがどうなるかは不明
ドコモは2019年4月に新料金プランを発表するとしています。
実際にプランが適用されるのは秋口になるとの見方もあり、格安への切り替えタイミングも難しいところです。
むむ!
dポイントの使い道
- 携帯の買い換え
- アマゾン
- ドトールやスタバなど様々なポイント
- 楽天のポイントには変換出来ないが、ライフカード等他のポイントを経由しての変換は可能
- 楽天では変換したポイントで投資は出来ない
チッキショー/(^o^)\
交通系カード
その他で年間の利用金額が高いところ:定期券
ビューカード
JR東日本のカード
ビューカードのポイント還元率・年会費
- ポイント還元率:0.5%
- しかも1,000円使って5ポイントのタイプ
- 定期券購入・チャージでは還元率1.5%
- 年会費は477円
- ウェブ明細の参照で年に600ポイント
オートチャージが使えるだけ
- 還元率1.5%は正直ショボい
- キャンペーン・タイアップは多いがチェックが面倒
- オートチャージしたければ作っても良い
東急カード
東急電鉄のカード
東急カードのポイント還元率・年会費
- ポイント還元率:1%
- 定期券一年縛りで購入:還元率3%
- オートチャージ:還元率1%
- 年会費:1,000円
- 家族カード年会費:300円
ポイント獲得予想
- 2018年の定期券代金:19万円
- 還元率3%:5,700ポイント
- 年に20,000円程度チャージしていると想定:200ポイント。
- 年会費:-1,440ポイント
※1,000 + 300 + 140 = 1,440ポイント - 差し引き:4,460ポイント
タイミングが悪かった
今年引越し予定
- 定期代:19万→9万円
- 差し引き:1,560ポイント
- オートチャージしたければ
交通系カードはオートチャージするためのもの
ポイント目的では使えない
カードを作るときに必ずやること
ポイントサイト経由
万単位でポイントもらえます
楽天・d ポイントカードどちらもキャンペーンで1万越えポイントでした
まとめ
メイン:楽天カード
サブ:dポイントカードゴールド
※所持するのみ
獲得予想80,000ポイント
ポイントサイト経由で10万超え
こんな備忘録記事をお読み頂きありがとうございました!参考になれば幸いです
スマホ料金見直し・格安とも比較!ドコモが最適でファイナルアンサー
スマホ料金見直しましたのでまとめ共有。
キャリア選定の前提条件
- 新しいスマホを使いたい
- 通信が遅いのはNG
- 月の通信量が10GB超える程度
- 長電話しない
- ドコモ5年目
まずは結論
ドコモで料金を見直すのがベスト
以下詳細
主要3キャリアの比較
比較表
- 通話が5分無料プラン
- 通信量は月10G以上
- 端末はiPhoneXS 64G
- 端数省略
| キャリア | ドコモ | AU | SB |
|---|---|---|---|
| 料金 | 7,600 | 6,500 | 7,900 |
| 通信上限 | 20GB | 20GB | 50GB |
| 端末代込み料金 | 11,206 | 12,811 | 14,237 |
ドコモのメリット
- 子の誕生月に3,000ポイント
- 月々サポートで端末を安く買える
※機種によっては9割程度の割引
d ポイントカードゴールド契約で
- 月に10%ポイント還元(760p+家族分)
- 携帯補償有り
- ただし年会費有り
※ボーダーは月の料金が9,000円
ソフトバンクのメリット
通信料最安
エーユーのメリット
2年で携帯を回収されても良ければ本体代金半額が半額になり、主要キャリアでは端末代込みの料金最安
ここまでの結論
- YouTube含め動画をそんなに見ない
- 回収される端末自体の価値が数万円あるので回収NG
結果ドコモ
格安スマホとの比較
比較表
- 通話無料付き
- 通信量は月10G以上のプラン
- 通信が遅いキャリアNG
| キャリア | UQモバイル | Yモバ | NURO | 楽天モバイル |
|---|---|---|---|---|
| 料金 | 4,980 | 4,980 | 4,200 | 4,480 |
| 通信上限 | 21GB | 21GB | 13GB | 14GB |
| 無料通話 | 5分 | 10分 | 10分 | 10分 |
UQモバイルの注意点・メリット
- 14ヶ月目以降+1,000
- 26ヶ月目以降+500
- 実店舗有り
- 通信が早い
- SNS通信無料 ※YouTube対象外
ワイモバイルの注意点・メリット
- 13ヶ月目から+1,000
- 家族割で-500(期限なし)
- 実店舗
- ヤフーと連携
- 通話無料時間が長い
NUROのメリット
- 通信量が程良い ※追加は1ギガ600円
- 格安の中で最も通信早い
- 通話無料時間が長い
楽天モバイルの注意点・メリット
- 25ヶ月目から+1500
- 通話無料時間が長い
- 楽天のポイント倍率アップ
ここまでの結論
- 通信20GBはいらんけど、9GBでは足りないので
- 途中で高くなるの面倒
NUROがバランス良さげ
ドコモとNURO比較
比較表
- 機種代金込みの月額を比較
- 端数省略
| 機種 | ドコモ | NURO |
|---|---|---|
| 無し | 7,600 | 4,200 |
| iPhone XS 64GB | 10,300 | 8,900 |
| iPhone XR 64GB | 9,000 | 7,500 |
| Google Pixel 3 | 8,700 | 8,200 |
| Galaxy S9 | 8,000 | 8,000 |
| Xperia XZ3 | 9,700 | 9,200 |
ここまでの結論
- 金額的にはNUROが安い
- ドコモはポイント10%還元と携帯補償が付く
- ポイント還元を考慮するとiPhoneはトントン、Androidはドコモ優位
不確定要素
- 3大キャリアの分離プランがどうなるか
- 5Gどうなるか
※iPhoneは対応しない? - 格安はおそらく5G端末を取り扱えない
- 楽天は自社回線になり将来性有り
- ソフトバンクは高額キャッシュバックがある場合有り
ファイナルアンサー
- 月の通信量が10GB超え
- 遅い通信NG
- 最新のスマホを使う
そんな人はドコモ
オーケーグーグルにしようかな〜
読んで頂きありがとうございました!参考になれば幸いです!
機種選びました!
下落局面で強さが光ったテオ:ロボアドの運用実績から見るお金の流れ11週目
2019年1月から、ロボアドバイザーのウェルスナビ(Wealth Navi)、テオ(THEO+docomo)を運用して、実績を比較・公開しています。
今週のウェルスナビ・テオの実績
| ウェルスナビ | テオ |
|---|---|
| 161,093 | 161,456 |
※どちらも元金は15万
今週は僅かな差ではありますが、ついにテオがウェルスナビを追い抜きました!
- 今週のウェルスナビ・テオの実績
- ウェルスナビ・テオのポートフォリオ比較
- ウェルスナビ(wealth navi)の運用実績
- テオ(THEO)の運用実績
- テオのグロースを深掘り
- ウェルスナビとテオをの運用実績比較
- まとめ
- ロボアドバイザー関連おすすめ記事
ウェルスナビ・テオのポートフォリオ比較
ポートフォリオが違うため、単純比較する意味がないということを前置きしておきます。
ウェルスナビはリスク許容度5、テオは値上がり益重視設定にしています。
| ウェルスナビ | テオ | |
|---|---|---|
| 株式 | 82% | 63% |
| 債券 | 5% | 27% |
| 現物 | 13% | 10% |
ウェルスナビのリスク許容度5はかなり株式に傾倒していますので、増減が大きいです。
対してテオは債券・現物で4割程度の資産バランスになっており、ウェルスナビと比較すると増減は小さくなると考えています。
これらを考慮して早速成績を見ていきましょう。
ウェルスナビ(wealth navi)の運用実績
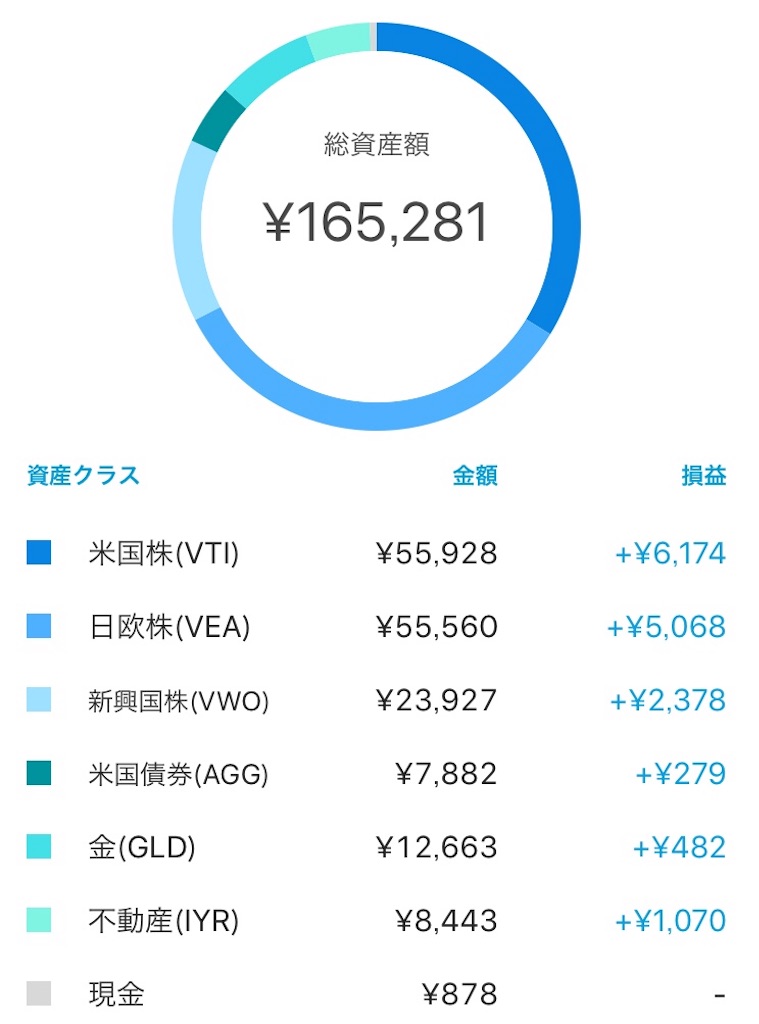
ウェルスナビは元本¥150,000が¥161,093(+7.40%)になっています。
ウェルスナビ(wealth navi)の運用実績推移
リスク許容度5で運用しています。
| 週 | 9週目 | 10週目 | 11週目 |
|---|---|---|---|
| 元本 | 150,000 | 150,000 | 150,000 |
| 運用益 | 10,637 | 15,281 | 11,093 |
| 損益率 | 7.09% | 10.09% | 7.40% |
| 対前週 | -2.46% | +3.10% | -2.69% |
前週がピークでした。
ウェルスナビ(wealth navi)の資産ごとの運用実績
どの資産(ETF)から利益が出ているのか確認していきます。
| 銘柄 | 9週目 | 10週目 | 11週目 |
|---|---|---|---|
| 全体 | 10,637 | 15,281 | 11,093 |
| 米国株 | 4,410 | 6,174 | 4,717 | 日欧株 | 3,429 | 5,068 | 3,439 |
| 新興国株 | 1,472 | 2,378 | 1,592 |
| 米国債券 | 228 | 279 | 217 |
| 金 | 418 | 482 | 377 |
| 米国不動産 | 850 | 1,070 | 921 |
先週は全て伸びましたが、それを打ち消す勢いで全て下がりました。
テオ(THEO)の運用実績
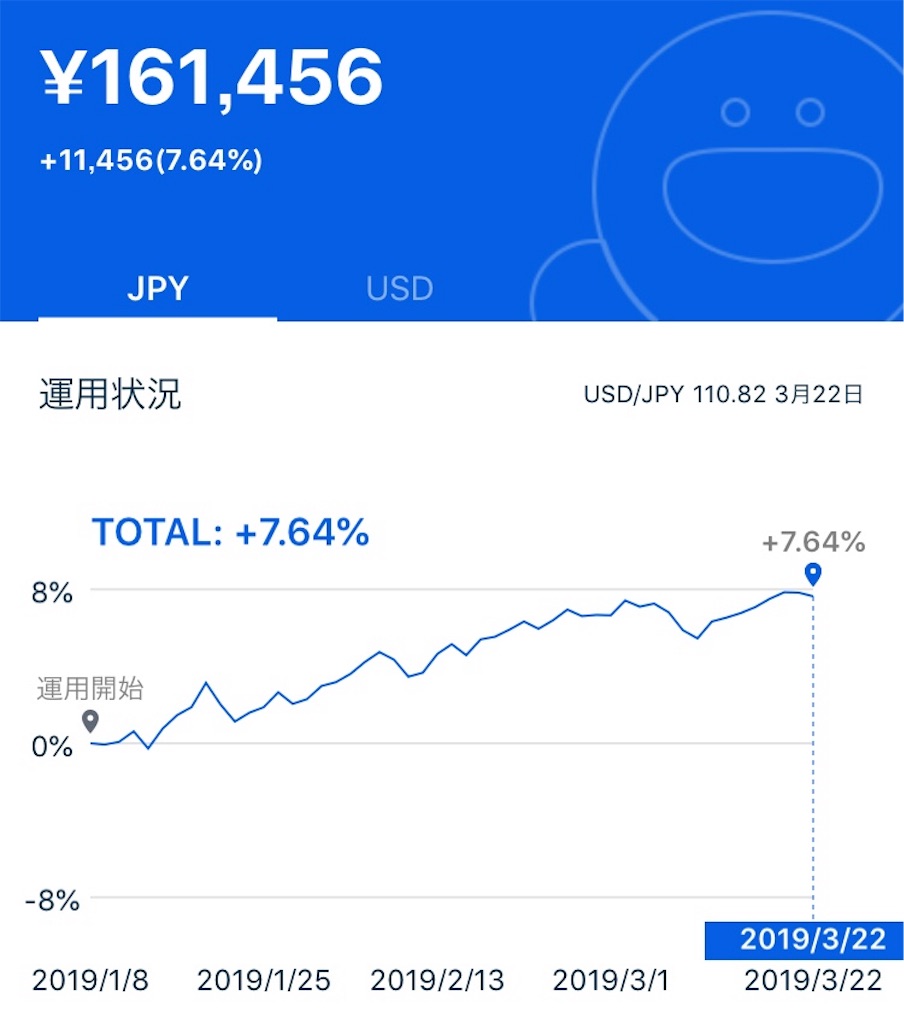
THEOは元本¥150,000が¥161,456(+7.64%)となっています。
テオ(THEO)の運用実績推移
THEOの運用方針は値上がり益重視です。
| 週 | 9週目 | 10週目 | 11週目 |
|---|---|---|---|
| 元本 | 150,000 | 150,000 | 150,000 |
| 運用益 | 8,801 | 10,625 | 11,456 |
| 損益率 | 5.87% | 7.08% | 7.64% |
| 対前週 | -0.78% | +1.12% | +0.56% |
守りの資産が多いテオは下がり幅が小さいのかな、と思っていたらなんと上げていました。
テオ(THEO)の資産ごとの運用実績内訳
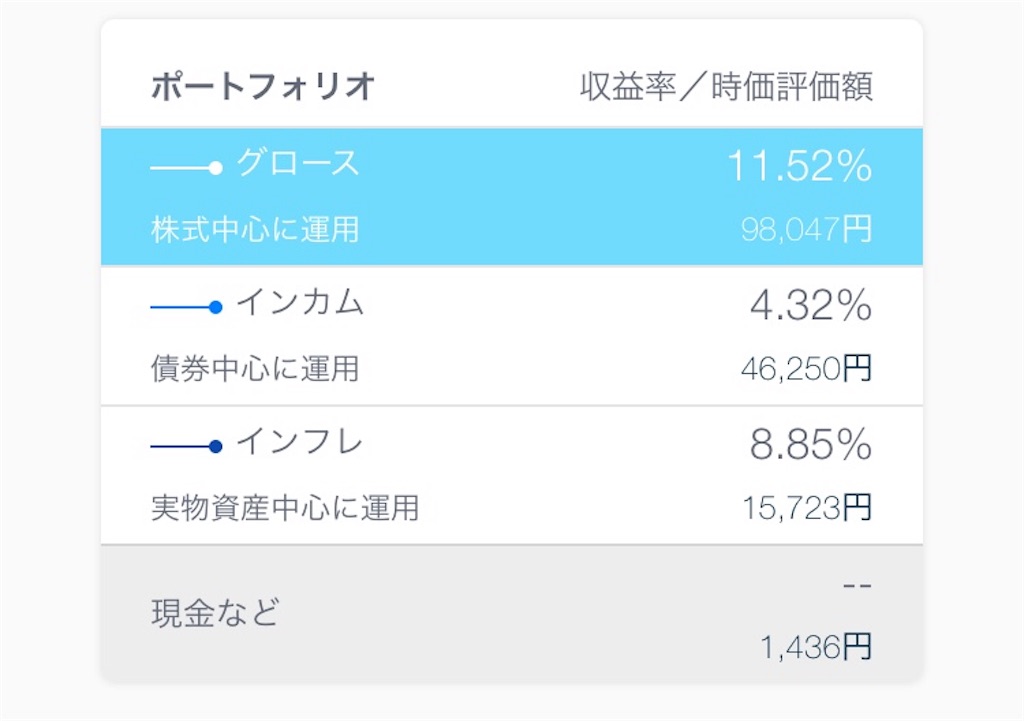
テオの内訳を見ていきます。
※表内の数値は収益率です。
| 週 | 9週目 | 10週目 | 11週目 |
|---|---|---|---|
| グロース | 8.58% | 10.52% | 11.52% |
| インカム | 4.01% | 4.41% | 4.32% |
| インフレヘッジ | 7.54% | 8.90% | 8.85% |
インカム・インフレヘッジともに低下はしていますが、低下幅は僅かです。
それよりもこの局面でグロースが伸びてきています!
テオのグロースを深掘り
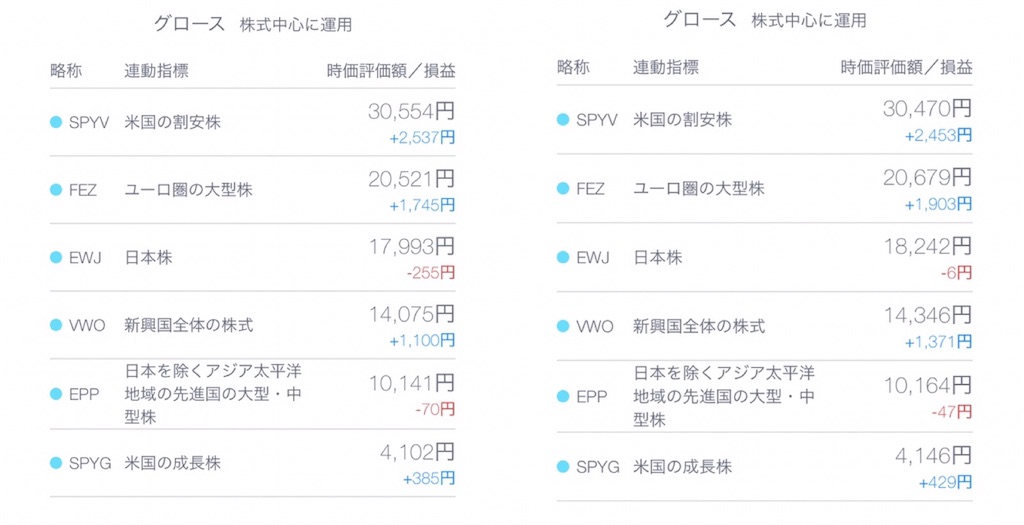
これだ!という銘柄はありませんが、どれも小幅で変動して、トータルではプラスという結果でした。
追って深掘りしようと思います。
ウェルスナビとテオをの運用実績比較
金額は損益額です。
| 週 | 9週目 | 10週目 | 11週目 |
|---|---|---|---|
| ウェルスナビ | 10,637 | 15,281 | 11,093 |
| テオ | 8,801 | 10,625 | 11,456 |
まとめ
日米英独が国レベルで株価を下げている中、テオの強さが光る週となりました。
上昇局面でよく伸びるウェルスナビと下落局面でも安定しているテオ、どちらを選ぶかは難しいところですね。。。
成績は毎週公開していきますので、これから始めようとしている方は参考にしてみて下さい。
本日もお読み頂き、ありがとうございました(^o^)
ロボアドバイザー関連おすすめ記事
先週までの運用実績
www.boku-yohbun.work
THEOが手数料値下げ
www.boku-yohbun.work
ロボアドメリット5選
www.boku-yohbun.work
ウェルスナビの取扱いETF
www.boku-yohbun.work
インデックス投資家必見!銘柄選びや指数確認に超便利なサイトを発見
皆さんすでに使われているかもしれないですが、マイインデックスという非常に便利なサイトを発見したのでご紹介します。
マイインデックスとは
インデックス投資をする個人投資家のためのサイトです。
投資先を探すにあたって
- 世界各国の株価指数を比較
- 株価指数から投資対象を探す
ことを非常にやりやすくしてくれます。
また、
- インデックス投資の勉強
- ポートフォリオの作成・リターンのシミュレーション
など非常に嬉しいコンテンツも用意されています。
自分もまさにこういうアプリやサイトがないかな〜と思っていたところに、予想以上に使いやすい形でサイトが存在しており非常に感動しました。
投資家としても、エンジニアとしても見習わないといけないです。
具体的に出来ることを紹介していきます。
世界地図から株価の動向が分かる
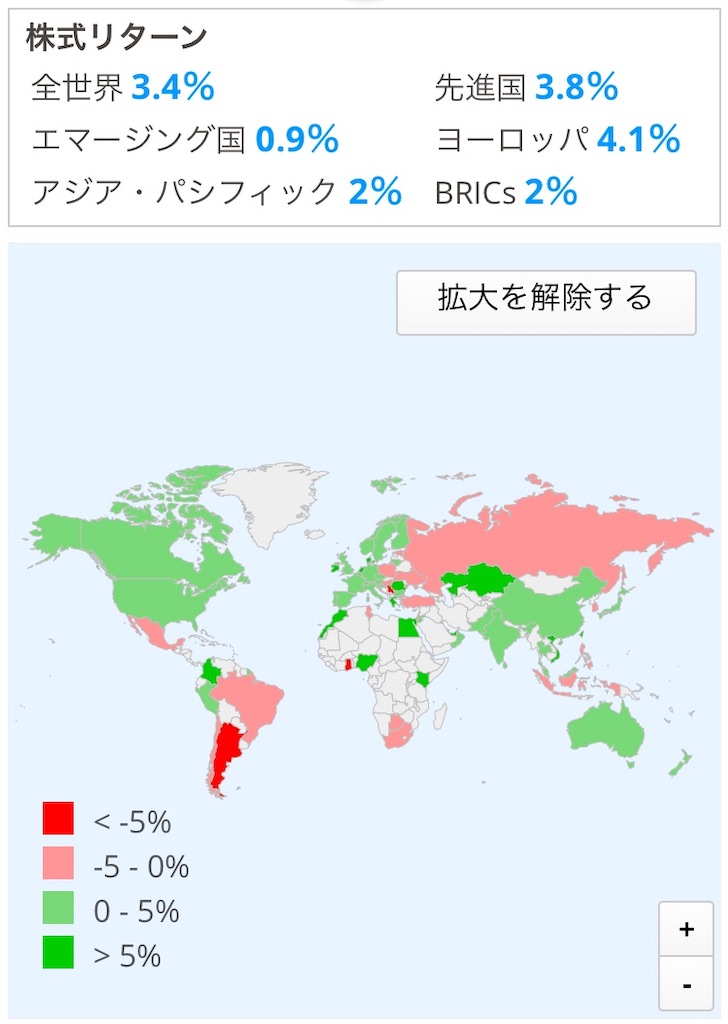
景気の良い地域が視覚的にパッと分かります。
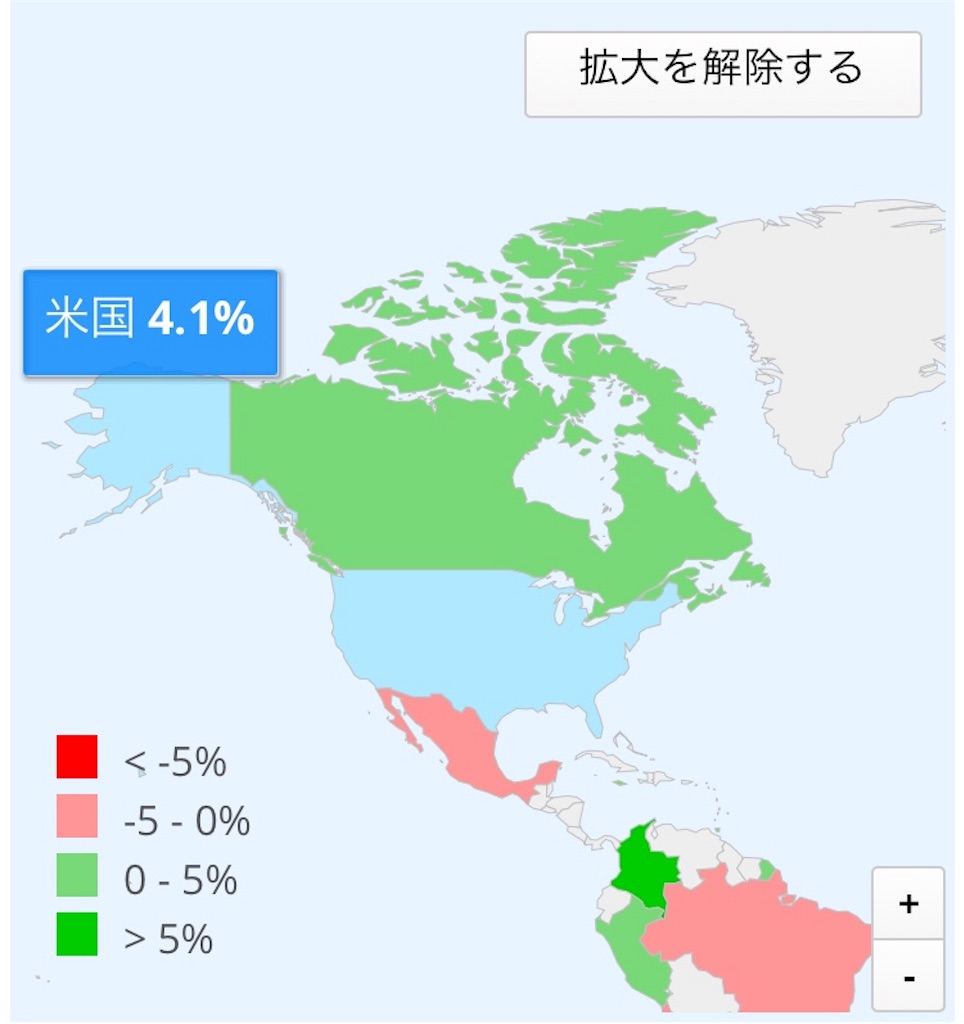
なんならクリック(タップ)することで各国の数値まで見ることが出来ます。
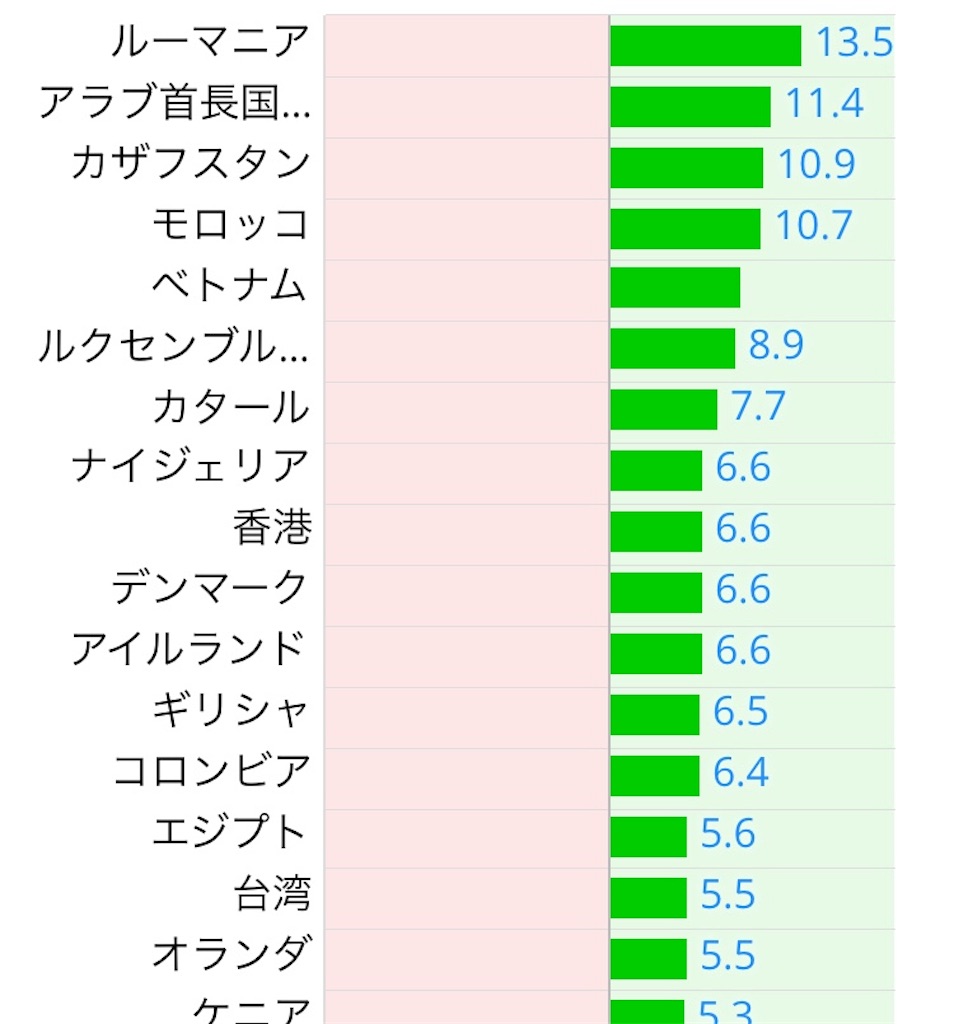
おまけにリターン上位のランキングまで。
ルーマニアが伸びているなんて誰が知り得たでしょうか。
株価指数から銘柄選定ができる
世界の株価指数3,274件
ETF・投資信託1,441件
のデータが蓄積されています
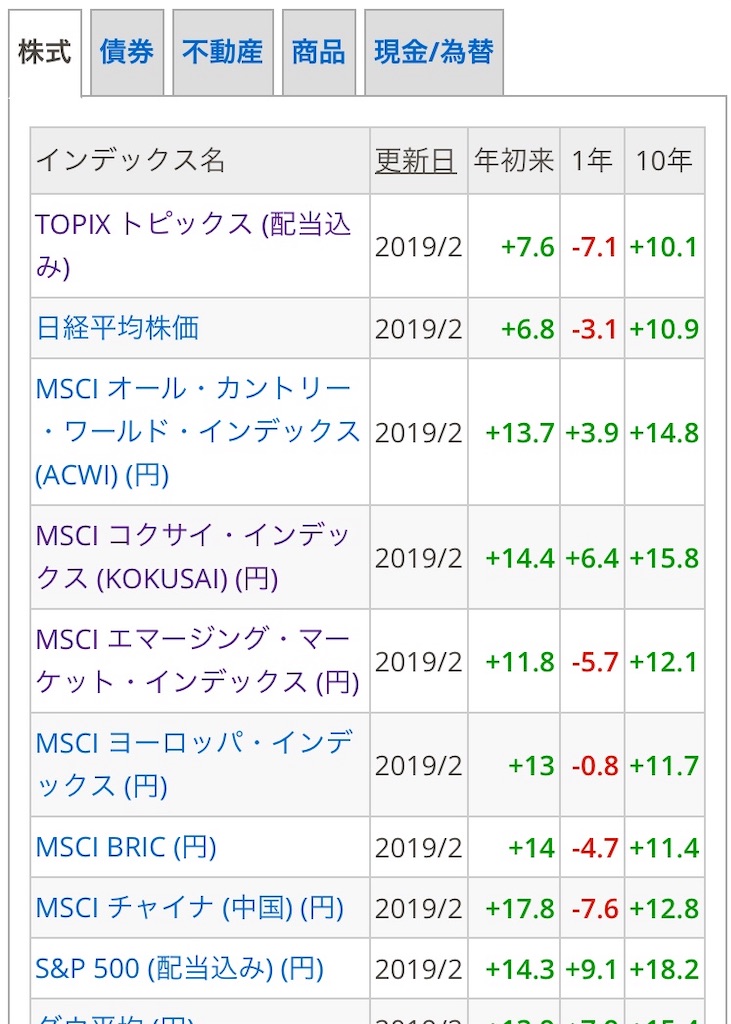
銘柄を検索すると自動で比較表を作成してくれます。
どの銘柄や指数が伸びているのか一目瞭然であり、スクリーニングの時間がグッと圧縮できそうです。
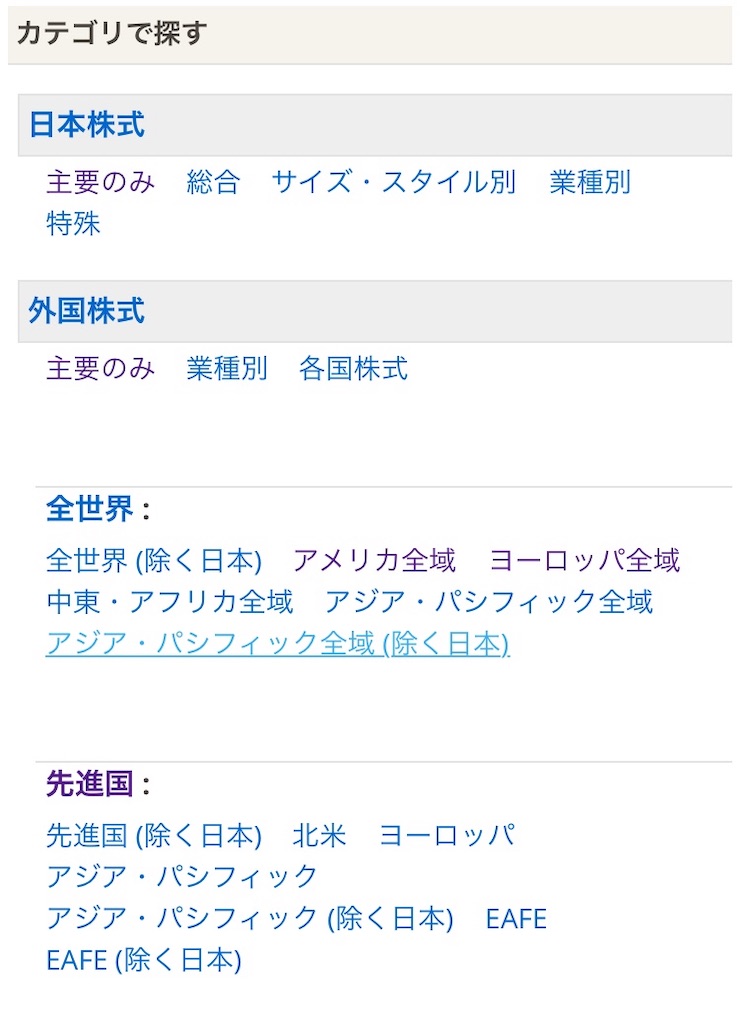
国や地域別に探したり
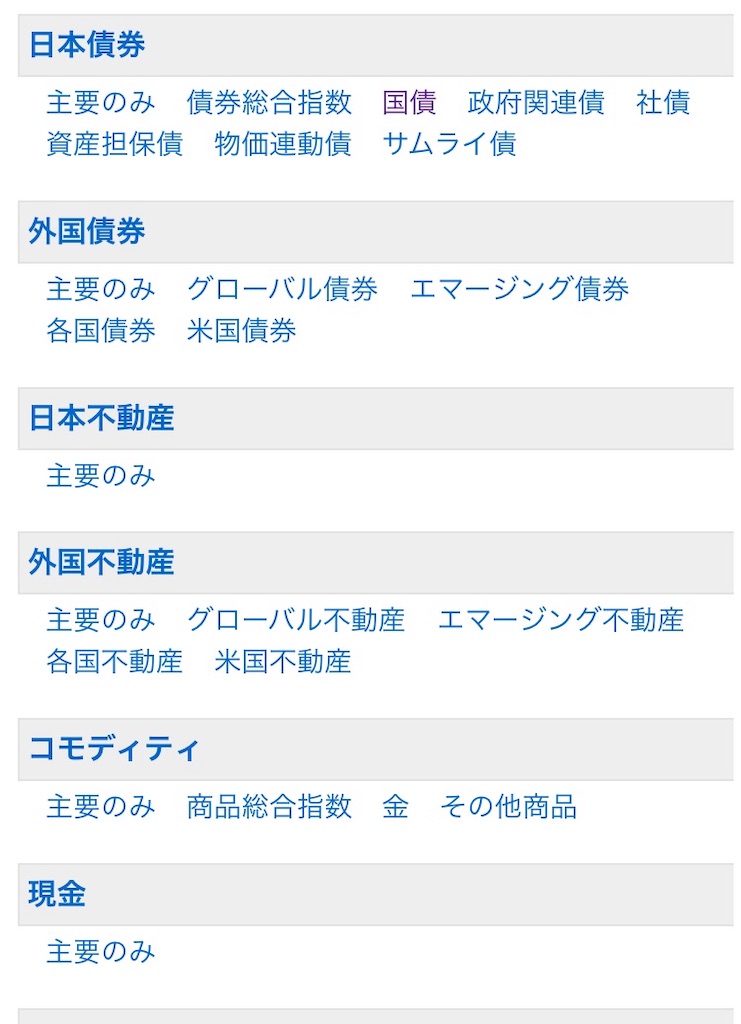
株式以外の銘柄を探したり
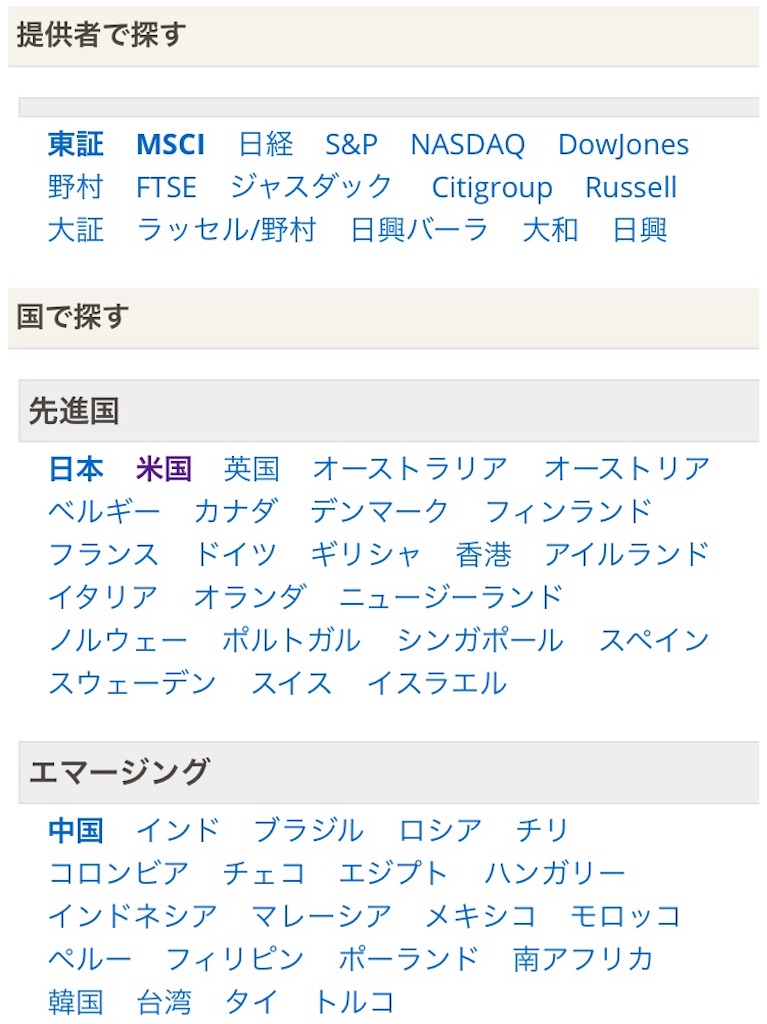
指数の提供元から探すこともできます!
実際にスクリーニングしてみた
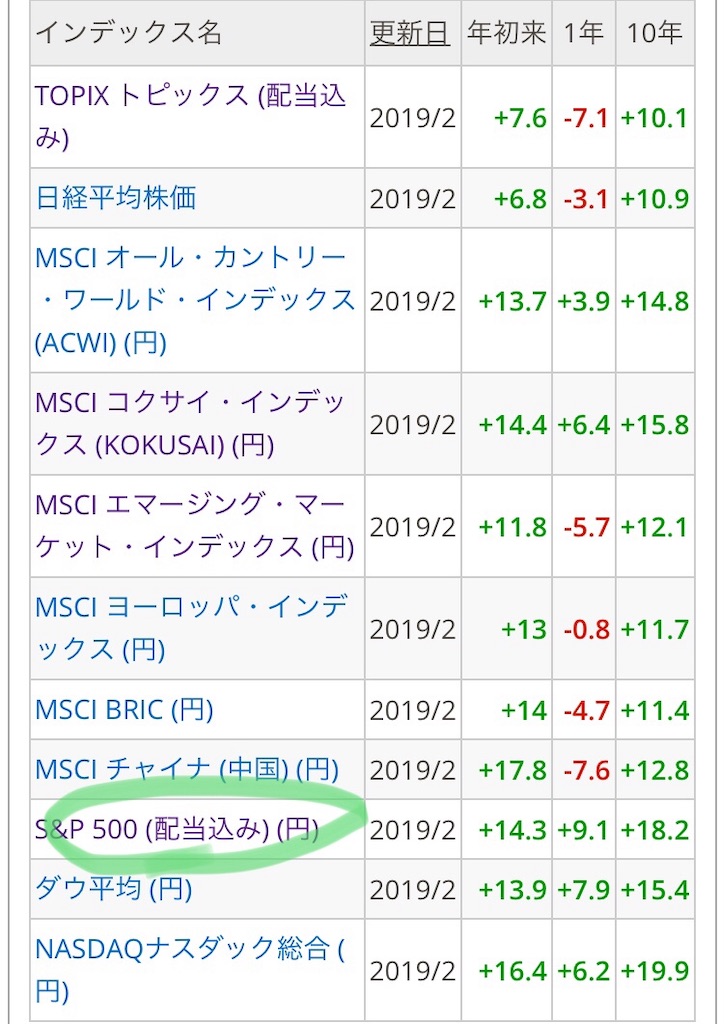
主要指数の中でも成績の良さそうなS&P500から探していきます。
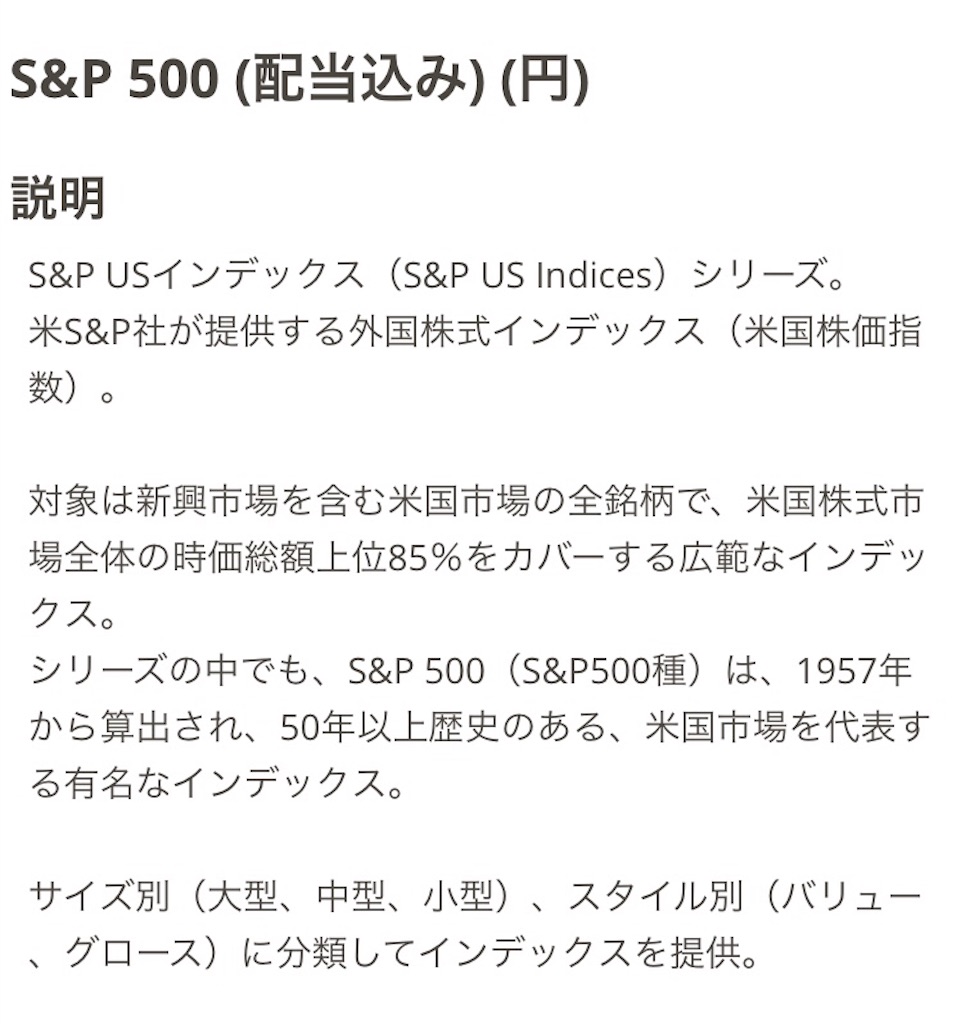
まず概要が書かれていて、どの様な指数か理解することができます。
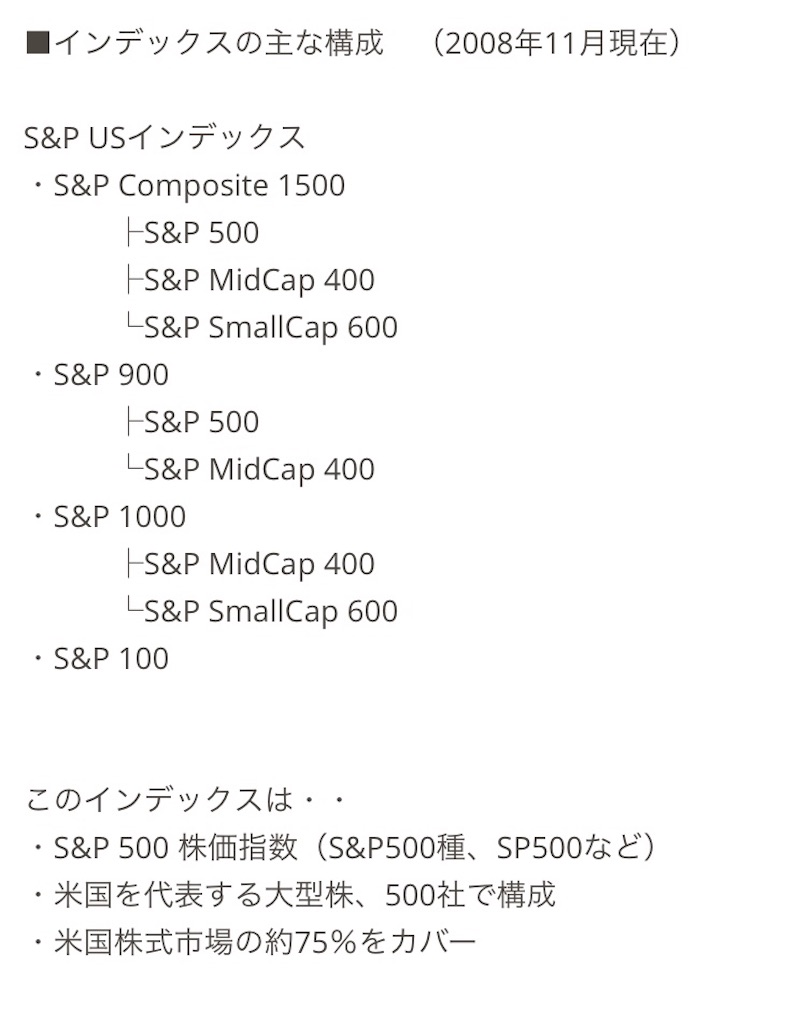
続いて構成比や
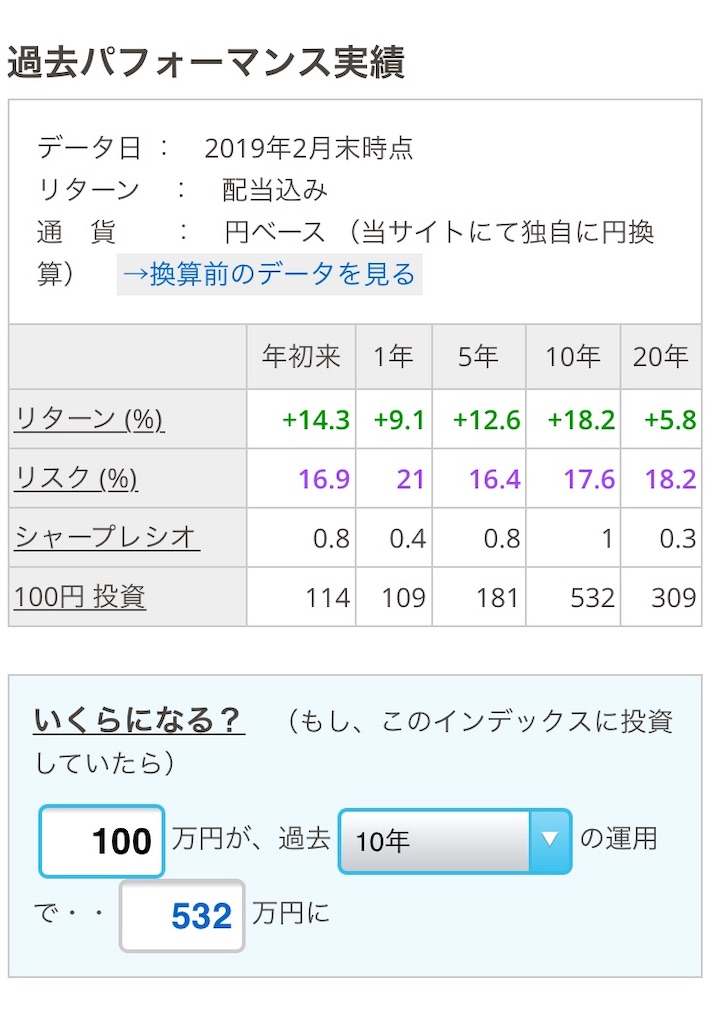
成績・リターンの計算が出来ます。
しかしすごい伸び率ですね。。。
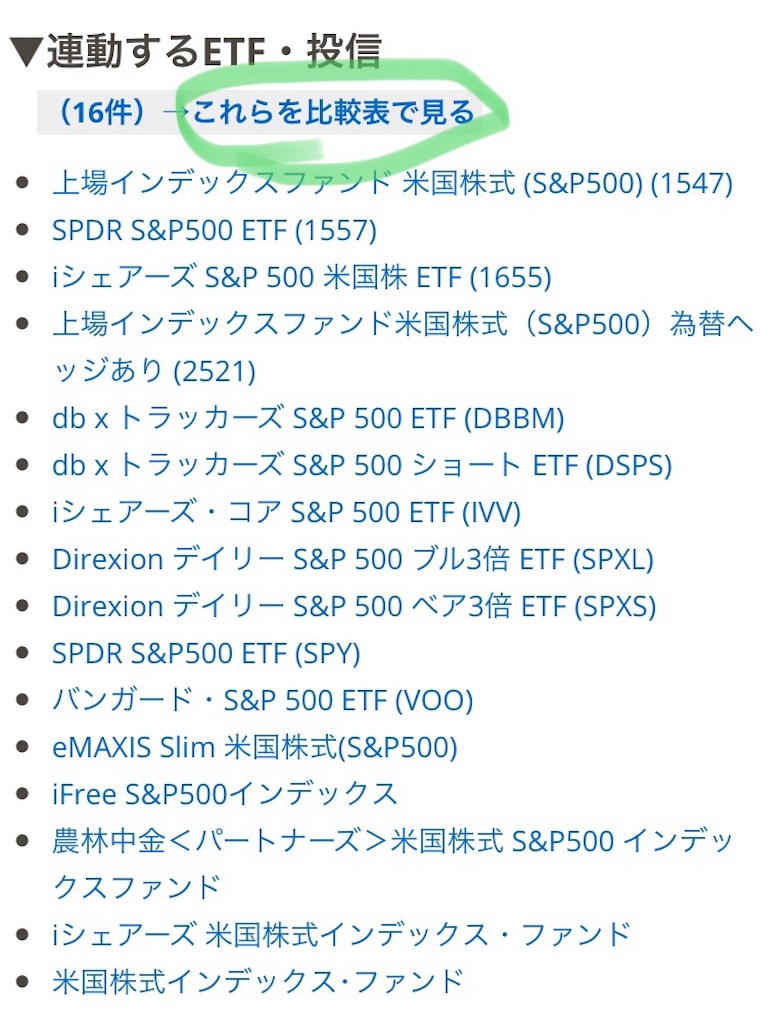
そこから指数に連動する銘柄を探すことが出来ます!
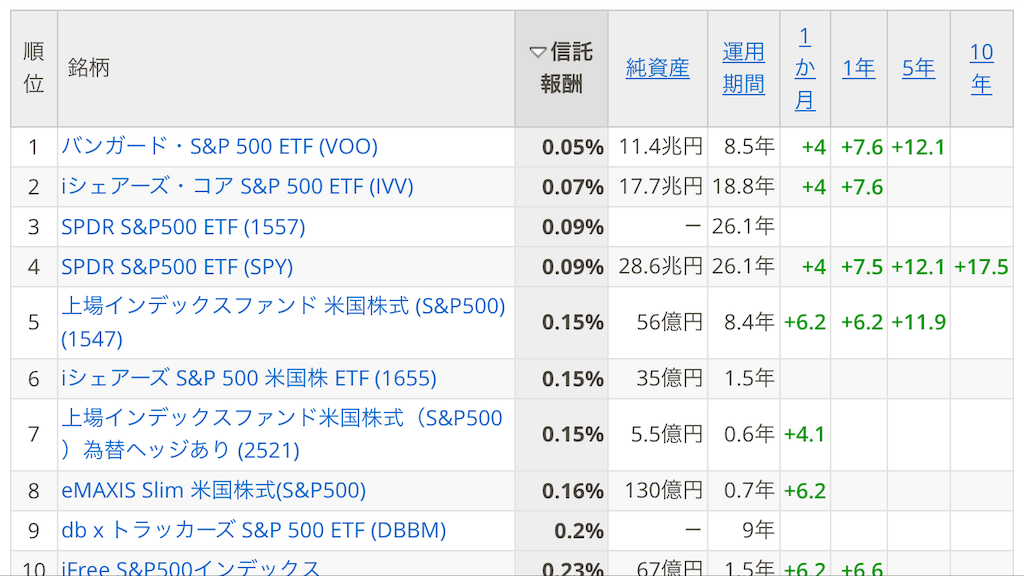
あとは信託報酬と成績を比較して、VOOだな!となるわけです。
※ここだけスマホを横持ちしないと、表全体が見られません
さらに素晴らしいのが全てスマホ最適化されているところです!
神!!!
/(^o^)\
マイインデックスを運営しているのは
このサイトは、「インデックス投資協会」が運営しています。
この協会は、現在個人で運営しており、日本におけるインデックス投資の普及を目的として設立しました。
営利目的ではありませんので、個人投資家に対して中立な立場で、本当に良いと思える内容のみを提供したいと考えています。
初めての方へページを見たところ、個人で運営されているようです。
ライブドアショックを経て資産を一度溶かしてから、インデックス投資と出会い、まわりから相談されるうちに、考えを広めたら良いのではと思いサイトを作って下さったそうです。
サイトの運営者の方も個人投資家だそうなので、我々と同じ目線で便利なものを作ってくれているので非常につかいやすいのですね。
まとめ
本当に必要なものを作ればアフィリエイトやら広告やらやる必要はないんですね。
微力ながら支えになれればと思いご紹介しました(^o^)
よろしければ使ってみてください!
今週は株価上昇:ロボアドの運用実績から見るお金の流れ10週目
2019年1月から、ロボアドバイザーのウェルスナビ(Wealth Navi)、テオ(THEO+docomo)を運用して、実績を比較・公開しています。
どちらも全世界への分散投資なので、両者の成績を通じてお金の流れを少しでも追っていきたいと思います。
運用実績については、ウェルスナビ・テオともに先週はマイナスでしたが、今週はそれ以上に伸びました!
| ウェルスナビ | テオ |
|---|---|
| 165,281 | 160,625 |
※どちらも元金は15万
今のところの成績は株式の比率が多いウェルスナビの方が良い結果となっています。
ウェルスナビ・テオのポートフォリオ比較
ポートフォリオが違うため、単純比較する意味がないということを前置きしておきます。
ウェルスナビはリスク許容度5、テオは値上がり益重視設定にしています。
| ウェルスナビ | テオ | |
|---|---|---|
| 株式 | 82% | 63% |
| 債券 | 5% | 27% |
| 現物 | 13% | 10% |
ウェルスナビのリスク許容度5はかなり株式に傾倒していますので、増減が大きいです。
対してテオは債券・現物で4割程度の資産バランスになっており、ウェルスナビと比較すると増減は小さくなると考えています。
これらを考慮して早速成績を見ていきましょう。
ウェルスナビ(wealth navi)の運用実績
ウェルスナビは元本¥150,000が¥165,281(+10.19%)になっています。
ウェルスナビ(wealth navi)の運用実績推移
リスク許容度5で運用しています。
| 週 | 8週目 | 9週目 | 10週目 |
|---|---|---|---|
| 元本 | 150,000 | 150,000 | 150,000 |
| 運用益 | 14,303 | 10,637 | 15,281 |
| 損益率 | 9.54% | 7.09% | 10.19% |
| 対前週 | +1.00% | -2.46% | +3.10% |
ついに10%台にのせてきました!
ウェルスナビ(wealth navi)の資産ごとの運用実績
どの資産(ETF)から利益が出ているのか確認していきます。
| 銘柄 | 8週目 | 9週目 | 10週目 |
|---|---|---|---|
| 全体 | 14,303 | 10,637 | 15,281 |
| 米国株 | 6,112 | 4,410 | 6,174 | 日欧株 | 4,909 | 3,429 | 5,068 |
| 新興国株 | 1,942 | 1,472 | 2,378 |
| 米国債券 | 223 | 228 | 279 |
| 金 | 406 | 418 | 482 |
| 米国不動産 | 895 | 850 | 1,070 |
今週は先週から一転して全ての資産が伸びるという素晴らしい結果でした。
先々週の良かった時と比較すると、特に新興国株の伸び率が大きいです。
テオ(THEO)の運用実績
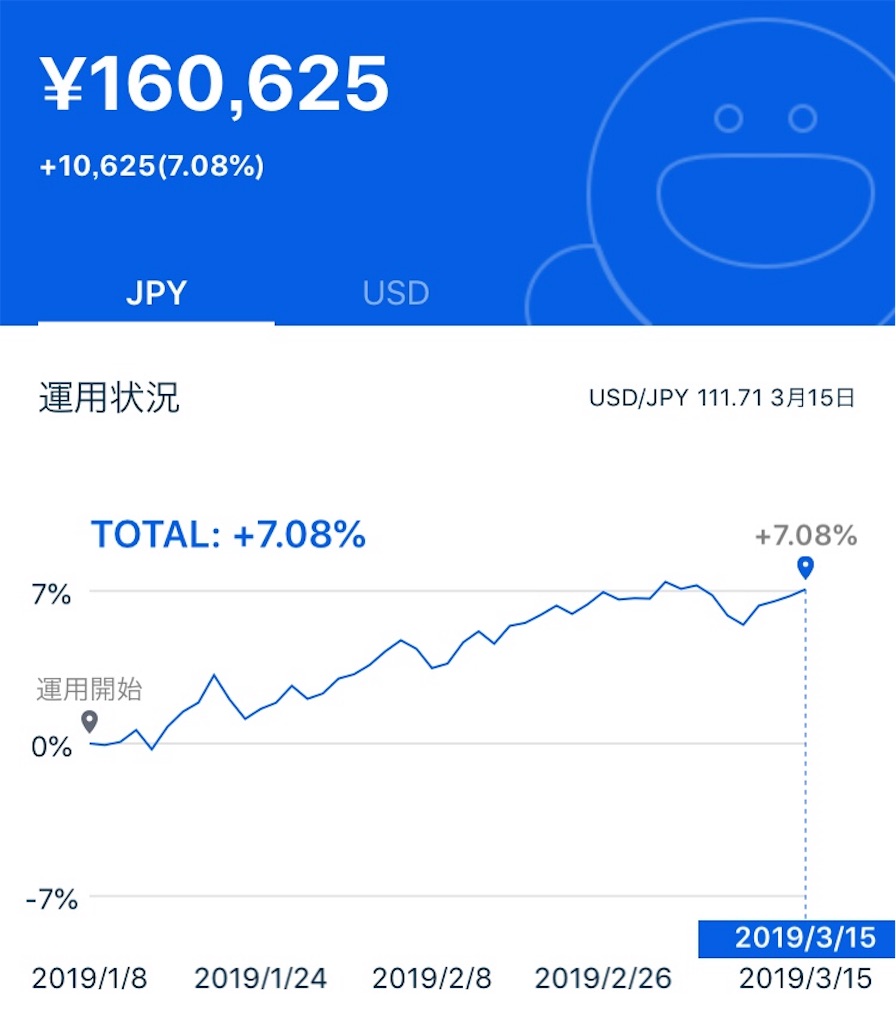
THEOは元本¥150,000が¥160,625(+7.08%)となっています。
テオ(THEO)の運用実績推移
THEOの運用方針は値上がり益重視です。
| 週 | 8週目 | 9週目 | 10週目 |
|---|---|---|---|
| 元本 | 150,000 | 150,000 | 150,000 |
| 運用益 | 9,980 | 8,801 | 10,625 |
| 損益率 | 6.65% | 5.87% | 7.08% |
| 対前週 | +0.70% | -0.78% | +1.21% |
守りの資産が多いテオはブレ幅は小さく、しっかりと伸ばしています。
テオ(THEO)の資産ごとの運用実績内訳
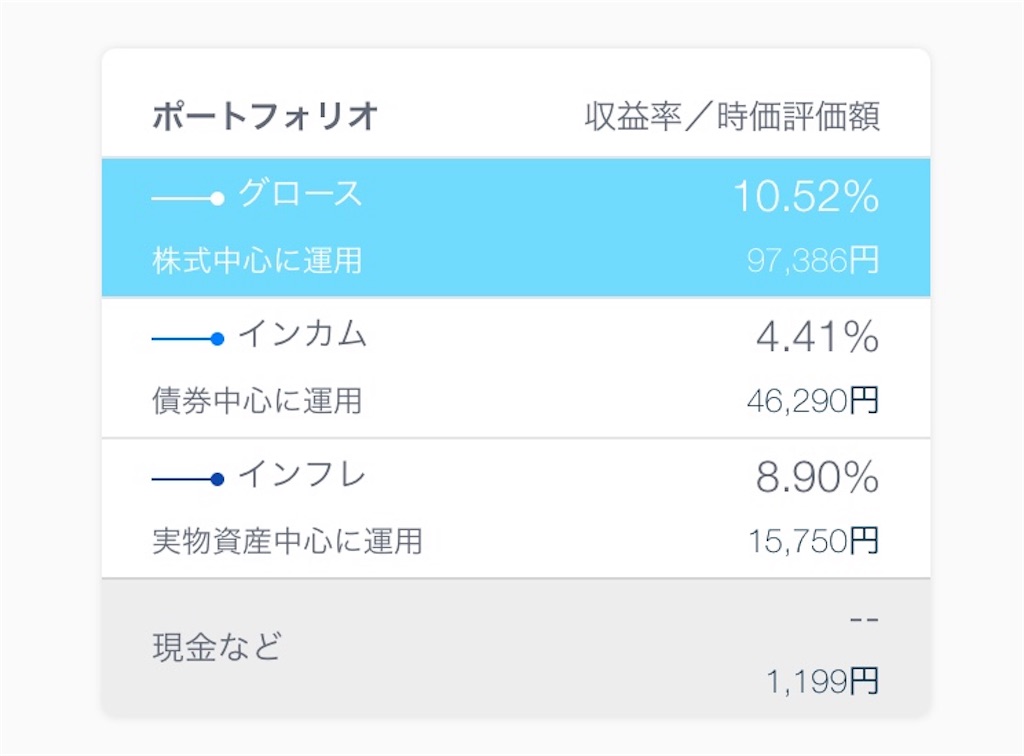
テオの内訳を見ていきます。
※表内の数値は収益率です。
| 週 | 8週目 | 9週目 | 10週目 |
|---|---|---|---|
| グロース | 9.77% | 8.58% | 10.52% |
| インカム | 3.70% | 4.01% | 4.41% |
| インフレヘッジ | 7.89% | 7.54% | 8.90% |
テオも今週は全て伸びました!
先週も下げ幅小さかったですし、今週はグロースをしっかり10%台に乗せてきています。
ウェルスナビとテオをの運用実績比較
金額は損益額です。
| 週 | 8週目 | 9週目 | 10週目 |
|---|---|---|---|
| ウェルスナビ | 14,303 | 10,637 | 15,281 |
| テオ | 9,980 | 8,801 | 10,625 |
まとめ
どちらも現時点でパフォーマンス良好なので、少し守り寄りにしようかと悩んでいるのですが上げ止まらないですね。
嬉しいのですが、悩みどころです!
反映まで数日かかる点も意外なデメリットですね。
成績は毎週公開していきますので、これから始めようとしている方は参考にしてみて下さい。
本日もお読み頂き、ありがとうございました(^o^)
ロボアドバイザー関連おすすめ記事
先週までの運用実績
www.boku-yohbun.work
ロボアドメリット5選
www.boku-yohbun.work
ウェルスナビの取扱いETF
www.boku-yohbun.work
THEOが手数料値下げ
www.boku-yohbun.work
イギリスのEU離脱ブレグジットは延期!為替・株価への影響は無し
本日はイギリスのEU離脱、ブレグジット を延期するかどうかの採決の日でした。
当初からの読み通り、ブレグジットの延期が可決されました。
票数は賛成412、反対202でした。
EU離脱(ブレグジット)の今後のスケジュール
2019.3.12 EU離脱の協定案を議会採決
2019.3.13 合意なき離脱案を議会採決
2019.3.14 EU離脱延期を議会採決
----- イマココ -----
NEW 3.18-20 EU離脱の協定案を再度議会採決
A.20日に協定案が可決された場合
2019.3.20 EUに短期の離脱延期を申請
2019.3.21-22 EU首脳会議で離脱延期を議論
2019.6.30 延期が承認されれば、この日がEU離脱の期限
B.20日に協定案が否決された場合
2019.3.20 EUに長期の離脱延期を申請
2019.3.21-22 EU首脳会議で離脱延期を議論
2019.3.25 議会に離脱プロセスの主導権が移行
2021.3.29 延期が承認されれば、この日がEU離脱の期限
※このケースでは離脱延期の期限が1〜2年伸びると見られている。
C.離脱延期がEU首脳会議で否決された場合
2019.3.29 EU離脱期限
EUからの離脱を延期できる期間
EU基本条約第50条に定められた2年間の離脱交渉期間の延長にはEUの「全加盟国の合意」が必要ともされています。
個人的な見解としてはBの可能性が高そうではないかと見ていますが、フランスが延期に猛反発している様なので、Cもあり得ますね。
いずれにせよ、来週20日までに再度採決があり、22日までEU首脳会議が開かれるため、為替・株価にも注意が必要です。
合意なき離脱案否決の為替への影響
本日はほとんど動かず。
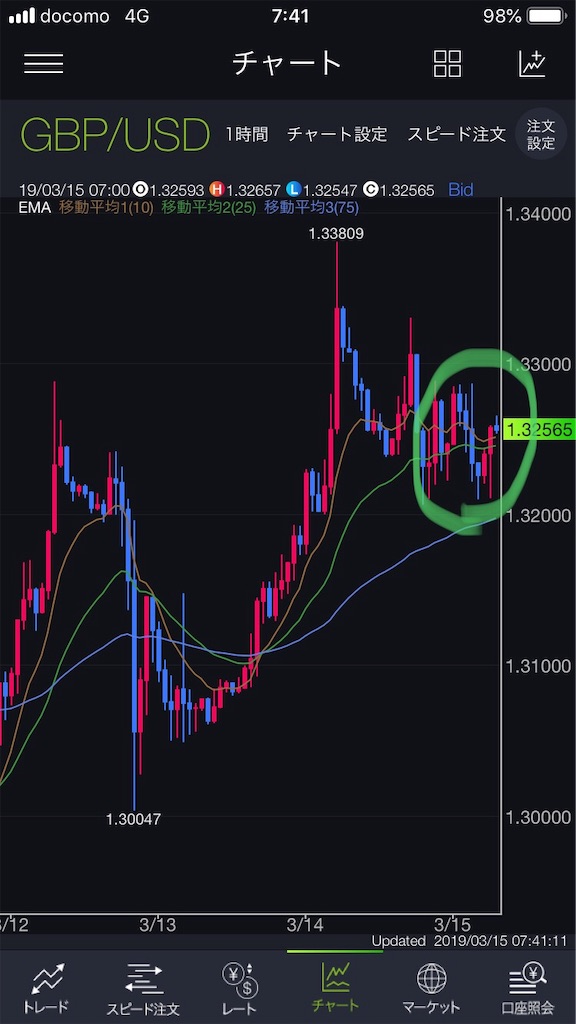
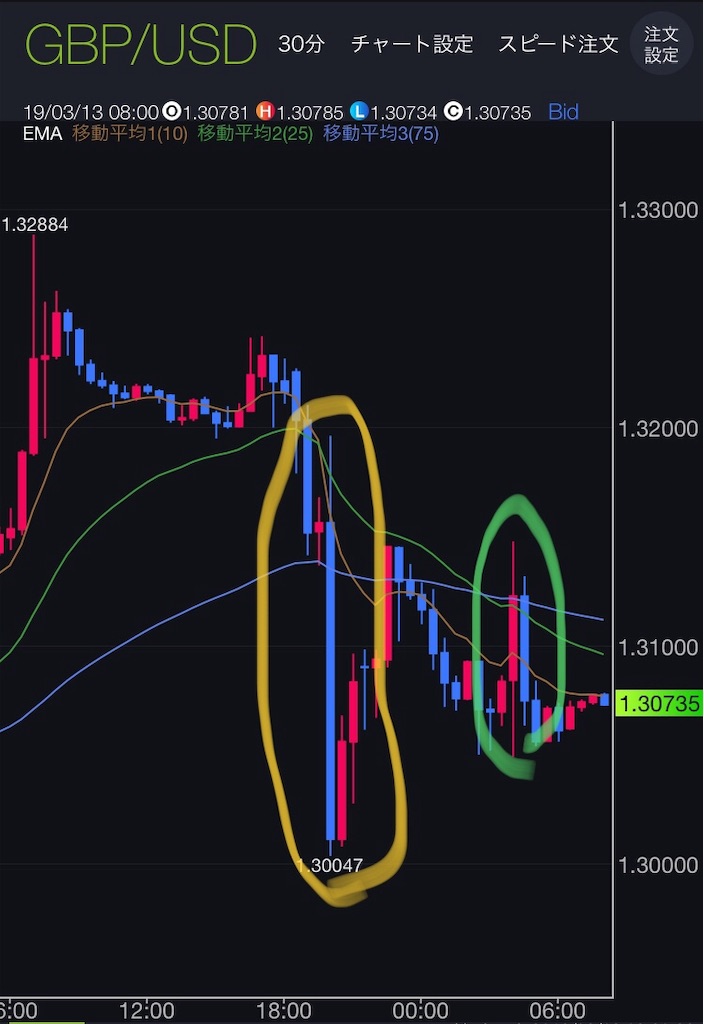
GBP USDチャートです。
日本時間15日4時頃(緑の丸)
議会採決:EUからの離脱延期が可決
折り込み済みの情報では為替への影響はほとんどないことが分かります。
合意なき離脱案否決の株式への影響
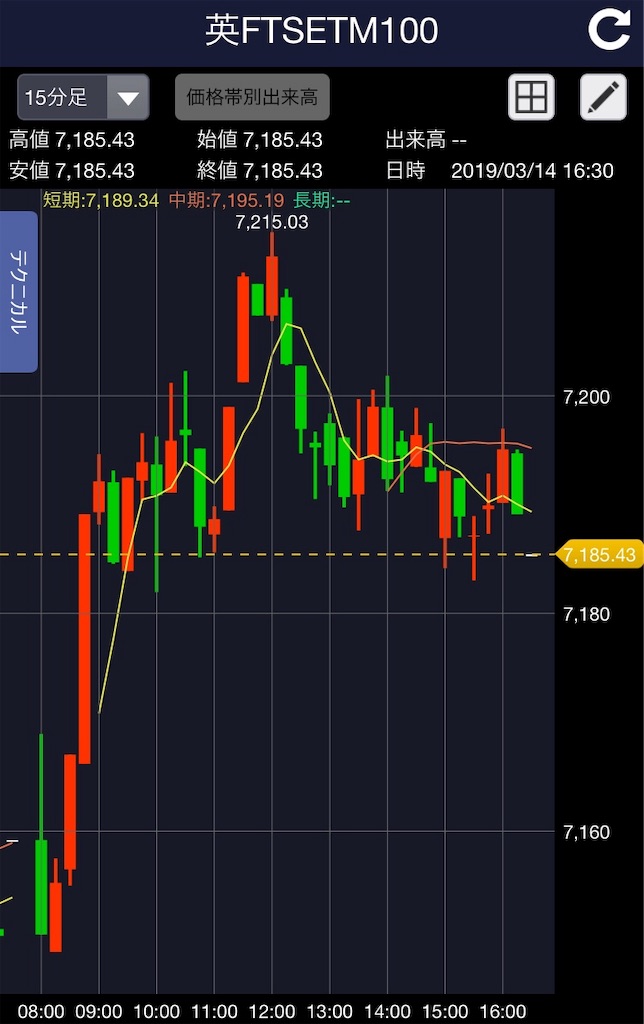
イギリスの証券取引所は日本時間の17時半に開くので追記いたします。
混乱させているわりに、この2日間の英国株価は上がっています。
EU離脱(ブレグジット)の今後の見通し
取り急ぎ3日連続の採決が終わりました。
合意なき離脱が延期されたことで、最大の混乱はほぼ回避されたと見て良いのではないでしょうか。
来週は協定案がどうなるか(20日まで)とEU首脳会議(21-22)に注目です。
本日もお読みいただきありがとうございました(^o^)
イギリス合意なし離脱は否決!英国ポンドは大幅上昇し株価も上昇
本日はイギリスが合意なしでEUを離脱するかどうかの採決の日でした。
市場では採決の前からポンドが上昇しており、合意なし離脱はないだろうとされていました。
出典:ブルームバーグ
しかし票数は賛成321、反対271でした。
なんだかんだで結構ギリギリでしたね。
EU離脱(ブレグジット)の今後のスケジュール
2019.3.12 EU離脱の協定案を議会採決
2019.3.13 合意なき離脱案を議会採決
----- イマココ -----
2019.3.14 EU離脱延期を議会採決
2019.3.29 EU離脱期限
本日14日はEUからの離脱を延期するかの採決になります。
合意なし離脱は否決されましたが、EUとの協定案も否決されているので延期の流れかとは見ています。
合意なき離脱案否決の為替への影響
本日は大きく動きました。
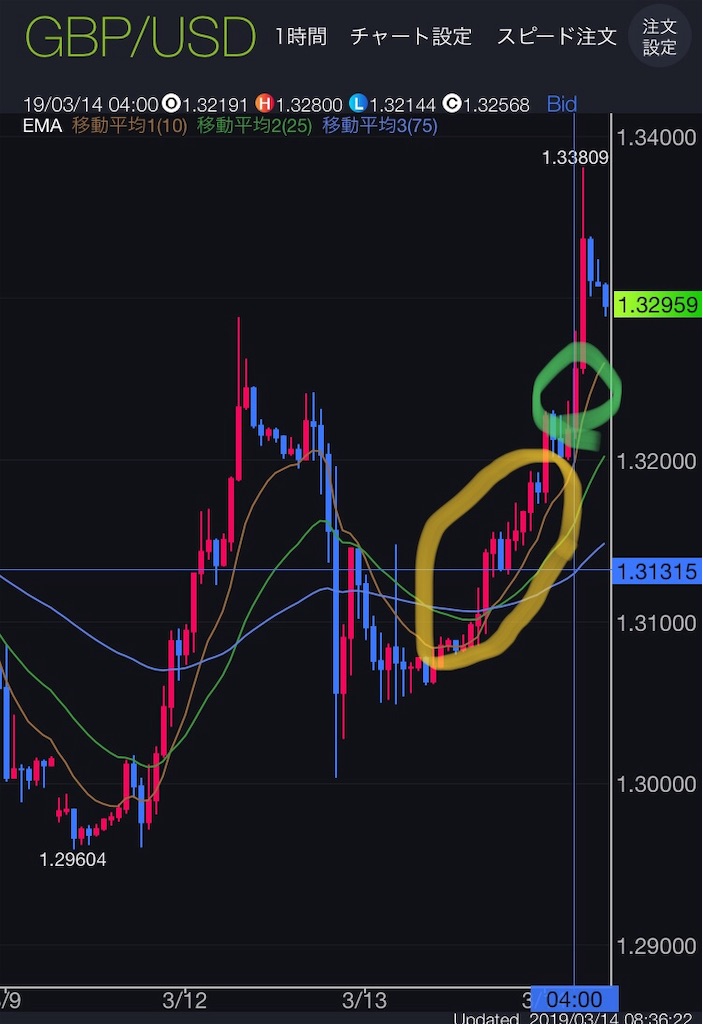
GBP USDチャートです。
13日(黄色の丸)
前述した通り、合意なき離脱はないだろうということでポンドがグングン上昇
日本時間14日4時頃(緑の丸)
議会採決:EUからの合意なき離脱案が否決
否決後、安心感が広まったのかポンドは更に伸びました。
合意なき離脱案否決の株式への影響
FTSE100(英国の株価指数)チャートです。
合意なき離脱が回避され、ビジネスへの悪影響が一旦は回避できたことから、株価も上昇しています。
EU離脱(ブレグジット)の今後の見通し
EU離脱は延期されるのではないかと考えられますが、そもそもイギリスはどうしていくつもりなのでしょうね。
勝手に離脱すると盛り上がり
勝手にやっぱりやめようかな、と
日本で同じことをしたらすごい非難を浴びそうです。
国民性なのでしょうかね。
/(^o^)\
本日も採決があるため、引き続きイギリス株式・通貨には注目ですね。
お読みいただきありがとうございました(^o^)
イギリス議会がEU離脱の協定案を否決!どうなるブレグジット
日本時間の午前4時にイギリス議会でメイ首相がEU側と取り纏めたブレグジットの協定案が否決されました。
寝ていたので実際には見ていませんでしたが、メイ首相は激務からか声も枯れ、普段の覇気もなかったそうです。
日本人的に見ると、土壇場で修正案まとめてきたのに議会であっさり否決されてしまいもはやかわいそうですらあります。
イギリスは紳士の国ではなかったのですかね。。。
/(^o^)\
EU離脱(ブレグジット)の今後のスケジュール
2019.3.12 EU離脱の協定案を議会採決
----- イマココ -----
2019.3.13 合意なき離脱案を議会採決
2019.3.14 EU離脱延期を議会採決
2019.3.29 EU離脱期限
本日13日の合意なき離脱が否決されなかった場合の影響は計り知れません。
EU離脱協定案否決の為替への影響
為替は大きく動いてはいますが、想定していたより動きの幅は小さめでした。
GBP USDチャートです。
12日20時頃(黄色の丸)
要人発言:コックス英法務長官がメイ首相の修正案に疑義
日本時間13日4時頃(緑の丸)
議会採決:EU離脱の協定案が否決
協定案が否決される見通しが高まった時点でポンドが大きく下落。
逆に協定案が否決された際の値動きは、見通しが決まった時点と比較すると小さいものでした。
EU離脱協定案否決の株式への影響
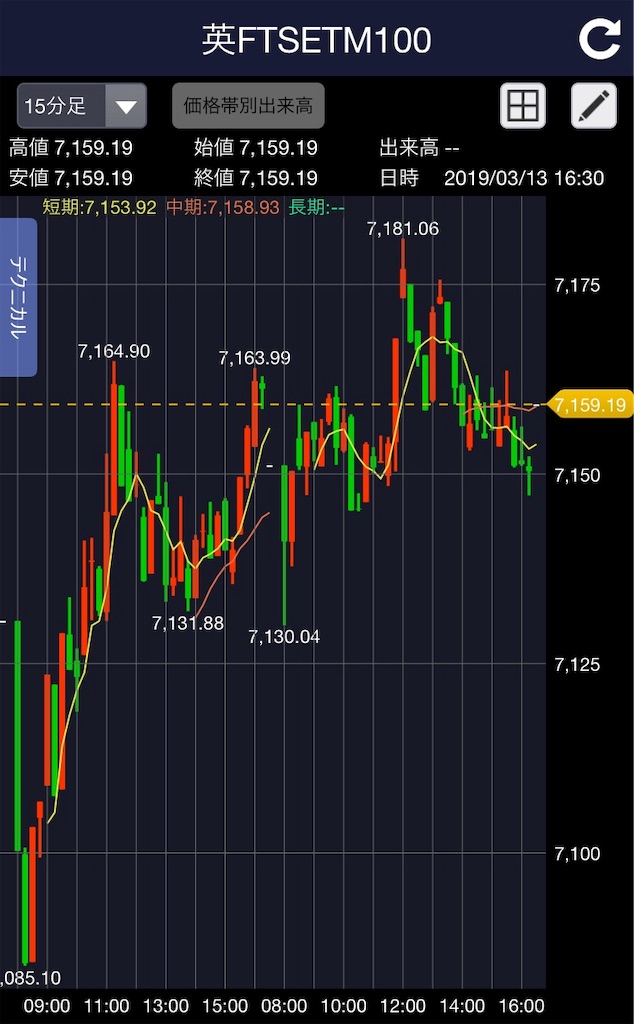
FTSE100(英国の株価指数)チャートです。
市場が開いた直後は下げましたが、すぐに反発し、結果プラスとなり取引終了しました。
株価に影響が出てくるのは実際に離脱が成立してからなのでしょうね。
EU離脱(ブレグジット)の今後の見通し
合意なき離脱はなく、延期になるのではないかというニュースが大半です。
現地で暮らしていた人間に聞いたところ、イギリスでは学生の中にも移民が多く、ブレグジット の影響で強制退去させられる可能性もあるそうです。
そうなると大学に通うことが出来なくなり単位が、、、という話まで出ているそうです。
日本のメディアは興味をひけそうなポイントしか伝えませんが、現地の不安・混乱はすでに相当なものだと考えられます。
しかしそういった異常事態にもかかわらず、議会は強硬な姿勢を崩さないので、正直、合意なき離脱はありえるんじゃないか?と思っています。
今週はイギリス株式・通貨に注目ですね。
お読みいただきありがとうございました(^o^)
今週は世界的に株価下落:ロボアドの運用実績から見るお金の流れ9週目
2019年1月から、ロボアドバイザーのウェルスナビ(Wealth Navi)、テオ(THEO+docomo)を運用して、実績を比較・公開しています。
どちらも全世界への分散投資なので、両者の成績を通じてお金の流れを少しでも追っていきたいと思います。
運用実績については、ウェルスナビ・テオともにマイナスでした。
| ウェルスナビ | テオ |
|---|---|
| 160,637 | 158,801 |
※どちらも元金は15万
今のところの成績は株式の比率が多いウェルスナビの方が良い結果となっています。
ウェルスナビ・テオのポートフォリオ比較
ポートフォリオが違うため、単純比較する意味がないということを前置きしておきます。
ウェルスナビはリスク許容度5、テオは値上がり益重視設定にしています。
| ウェルスナビ | テオ | |
|---|---|---|
| 株式 | 82% | 63% |
| 債券 | 5% | 27% |
| 現物 | 13% | 10% |
ウェルスナビのリスク許容度5はかなり株式に傾倒していますので、増減が大きいです。
対してテオは債券・現物で4割程度の資産バランスになっており、ウェルスナビと比較すると増減は小さくなると考えています。
これらを考慮して早速成績を見ていきましょう。
ウェルスナビ(wealth navi)の運用実績
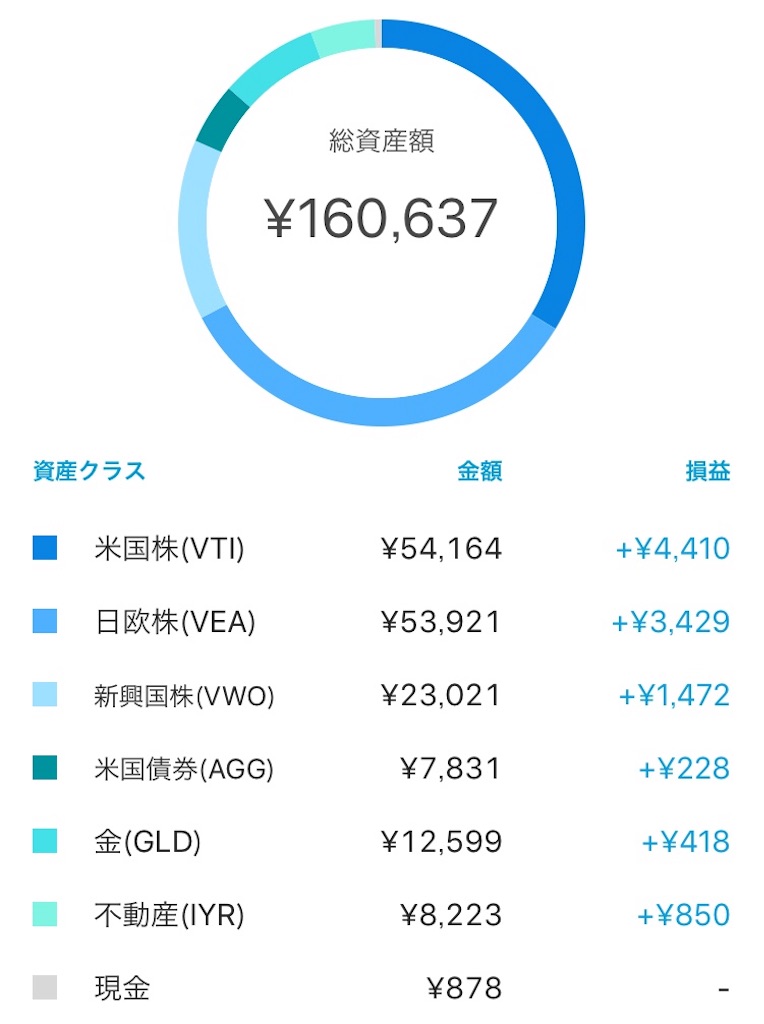
ウェルスナビは元本¥150,000が¥160,637(+7.09%)になっています。
ウェルスナビ(wealth navi)の運用実績推移
リスク許容度5で運用しています。
| 週 | 7週目 | 8週目 | 9週目 |
|---|---|---|---|
| 元本 | 150,000 | 150,000 | 150,000 |
| 運用益 | 12,806 | 14,303 | 10,637 |
| 損益率 | 8.54% | 9.54 | 7.09% |
| 対前週 | +1.26% | +1.00% | -2.46% |
今週はなかなかの下げ幅になりました。
ウェルスナビ(wealth navi)の資産ごとの運用実績
どの資産(ETF)から利益が出ているのか確認していきます。
| 銘柄 | 7週目 | 8週目 | 9週目 |
|---|---|---|---|
| 全体 | 12,806 | 14,303 | 10,637 |
| 米国株 | 5,294 | 6,112 | 4,410 | 日欧株 | 4,010 | 4,909 | 3,429 |
| 新興国株 | 1,796 | 1,942 | 1,472 |
| 米国債券 | 200 | 223 | 228 |
| 金 | 648 | 406 | 418 |
| 米国不動産 | 910 | 895 | 850 |
先週までは株式中心に伸ばしてきましたが、今週は一転して株式関連が2〜3割のマイナスとなっています。
こういう風に株式関連が全て下落すると、地理的分散の意味がないのではないか、という気がしてきますね。。。
テオ(THEO)の運用実績
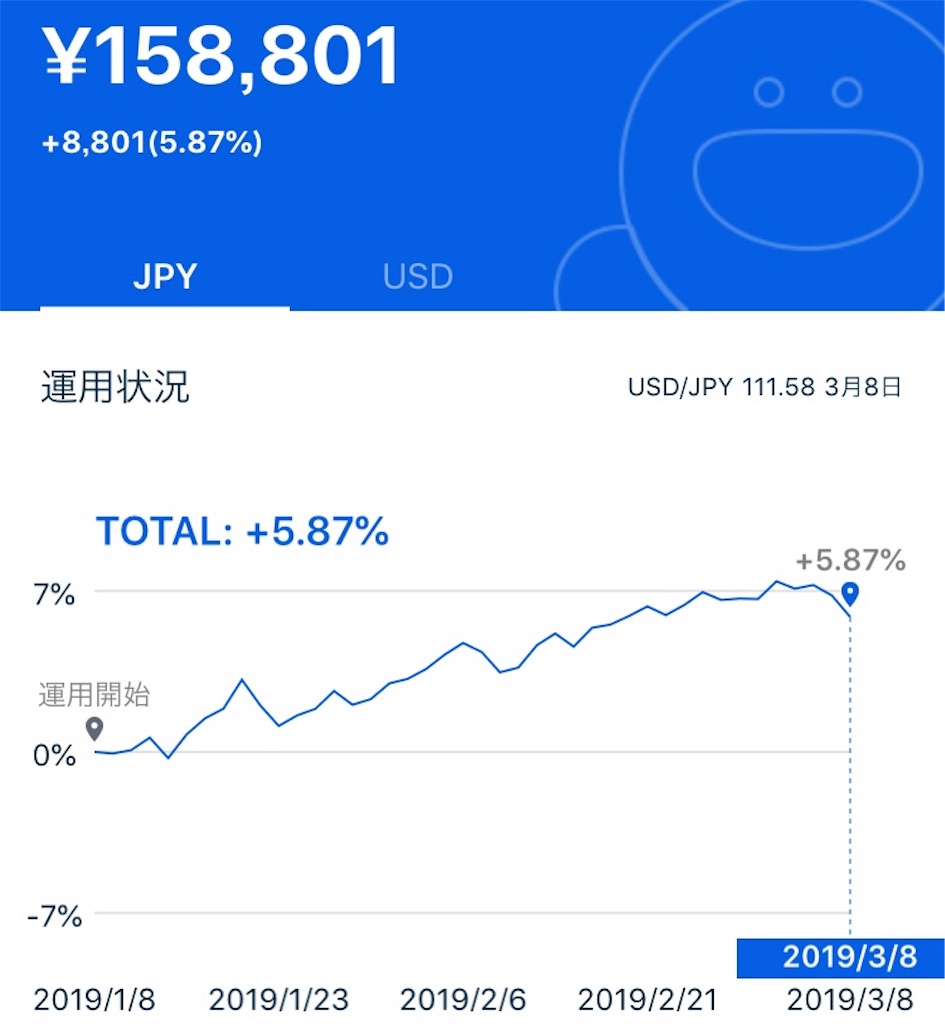
THEOは元本¥150,000が¥158,801(+5.87%)となっています。
テオ(THEO)の運用実績推移
THEOの運用方針は値上がり益重視です。
| 週 | 7週目 | 8週目 | 9週目 |
|---|---|---|---|
| 元本 | 150,000 | 150,000 | 150,000 |
| 運用益 | 8,928 | 9,980 | 8,801 |
| 損益率 | 5.95% | 6.65% | 5.87% |
| 対前週 | +1.37% | +0.70% | -0.78% |
守りの資産が多いテオはウェルスナビより下げ幅が小さくなっています。
テオ(THEO)の資産ごとの運用実績内訳
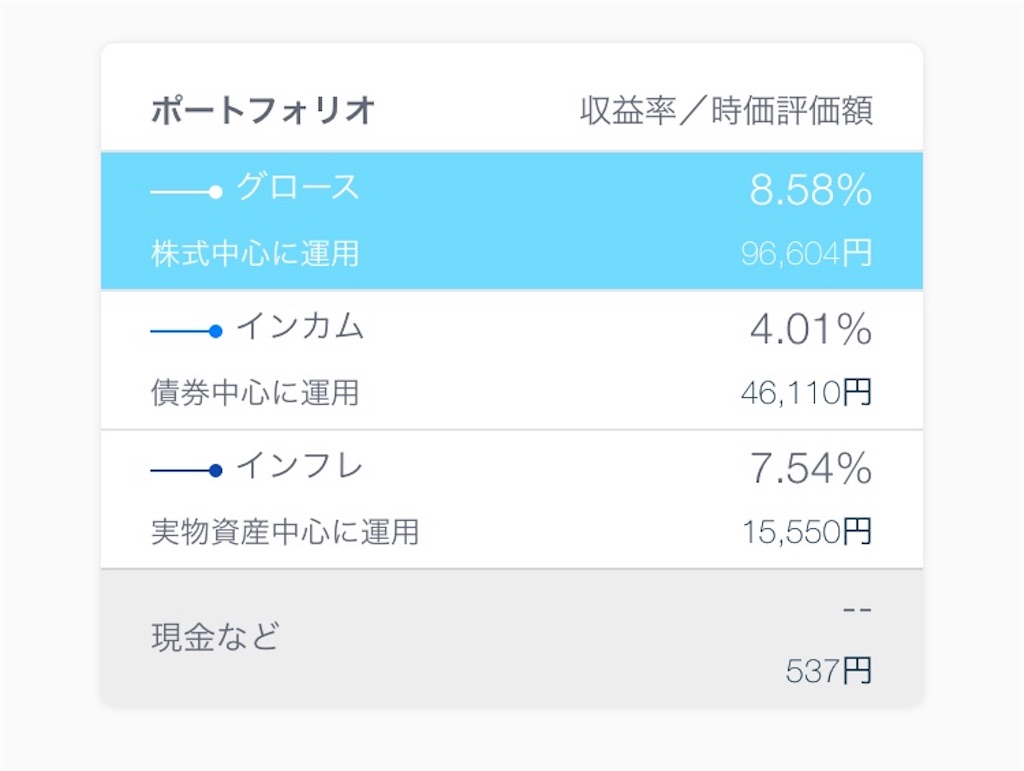
テオの内訳を見ていきます。
※表内の数値は収益率です。
| 週 | 7週目 | 8週目 | 9週目 |
|---|---|---|---|
| グロース | 8.92% | 9.77% | 8.58% |
| インカム | 3.13% | 3.70% | 4.01% |
| インフレヘッジ | 7.65% | 7.89% | 7.54% |
テオもグロース部分は-1.19%となかなか下げていますが、インカム部分でプラスが出ています。
ウェルスナビは債券の比率が小さすぎるためほぼ影響していませんが、テオは資産の27%が債券なので株安をヘッジ出来ていることが分かります。
ウェルスナビとテオをの運用実績比較
金額は損益額です。
| 週 | 7週目 | 8週目 | 9週目 |
|---|---|---|---|
| ウェルスナビ | 12,806 | 14,303 | 10,637 |
| テオ | 8,928 | 9,980 | 8,801 |
損益の金額的にはウェルスナビが一歩リードしていますが、下げ幅の小さいテオもこれからの局面では優位性がありそうです。
基本手に長期運用がコンセプトのサービスなので、ややリスク許容度を下げて運用していった方が良い気もしてきました。
成績は毎週公開していきますので、これから始めようとしている方は参考にしてみて下さい。
まとめ
そして下がってきている、ということは追加入金のチャンスでもあります。
毎週結果を追っているのは世界的な流れの把握をしたいというのもありますが、安く買いたいためでもありますので、ここから更に注視していこうと思います。
また、明日はいよいよイギリスの未来がかかった国民投票がありますね。
合意なき離脱はない、という見方もあるようですが、実際にはどうなるでしょうか。。。
株価にも影響が出ると見込んでいるので、今週の取引には注意が必要ですね。
本日もお読み頂き、ありがとうございました(^o^)
ロボアドバイザー関連おすすめ記事
先週までの運用実績
www.boku-yohbun.work
ロボアドメリット5選
www.boku-yohbun.work
ウェルスナビの取扱いETF
www.boku-yohbun.work
THEOが手数料値下げ
www.boku-yohbun.work
確定拠出年金(401k)の銘柄見直しで利回りが3%になった話
企業型の確定拠出年金を自分で運用しているのは加入者全体のたった2.5%程度というデータがあります。
※日本レコードキーピングネットワークのホームページ参照
企業型の確定拠出年金は入社時にサラッとしか説明されないので、そもそもなんだかよく分かってない人が大半ですよね。
私も昨年末までは97.5%の中にいて、保険商品を運用して手数料を損していた側でした。
/(^o^)\
確定拠出年金(401k)2月の運用実績
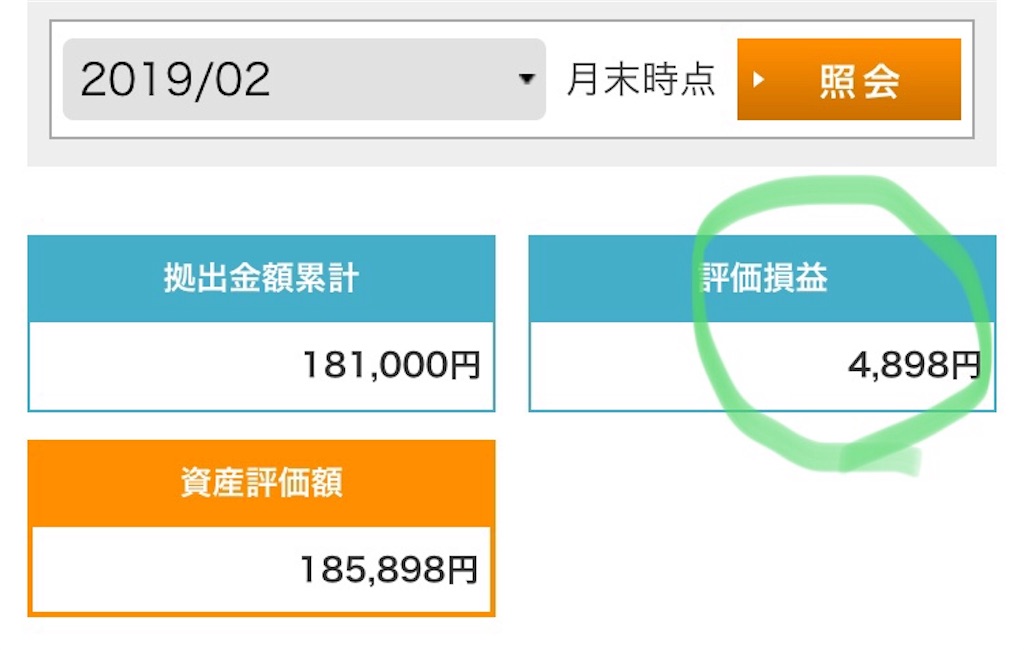
損益は+¥4,828です!
確定拠出年金を見直したのが、世界的に株価が下落した年末だったので、年明けはマイナスに転じていましたが、ようやくプラスになりました。
確定拠出年金(401k)の運用銘柄
東京海上セレクション・外国株式を100%で運用しています。
色々調べて後から分かったのですが、こちらは成績は悪いのに手数料は高いというダメ商品でした。
/(^o^)\
同じ名前の東京海上セレクション外国株式インデックスの方が手数料が圧倒的に安いため、長期の運用となる確定拠出年金ではお勧めです。
私も切り替え申請済みです。
銘柄選びは知識がない人には1番難しいところだと思うので、よく分からないという方は、こちらの記事を参考にしてみて下さい。
ちなみに私の会社では日本レコードキーピングネットワークという会社に確定拠出年金の管理を依頼しています。
あまり取り扱い銘柄の数がなく、メジャーな投資信託もありませんが数が少なくて選びやすいというメリットがあります。
/(^o^)\
確定拠出年金(401k)の拠出金額
拠出金額、つまり運用している金額は18万程度です。
なんだかんだ6年くらい今の会社にいたらこんな金額になりました。
ちなみに、確定拠出年金は会社が変わっても移管したり、個人型に変更することも出来ます。
まとめ
若いうちは自分も放置でしたが、銘柄を変更するだけで、早速利益が出てきました。
確定拠出年金は国が定めた優良な制度なので、これを機に見直される方が増えると嬉しいです。
余談ですが、会社の確定拠出年金を管理している、日本レコードキーピングネットワークですが、社名で検索すると変な会社から書類が届いて怖い!みたいな記事もありました。
しかし1番怖いのは情報弱者で知らず知らずのうちに損をしていることですから〜
/(^o^)\残念!!!
古いですね。
今日も読んで頂きありがとうございました(^o^)
おすすめ記事
これから資産運用始めてみようかなという人に向けて
www.boku-yohbun.work
投資信託の選び方
www.boku-yohbun.work
いわゆるai投資は分かりやすいので初めての方におすすめです
www.boku-yohbun.work
ウェルスナビとテオの運用実績を比較 8週目
2019年年明けから、ロボアドバイザーのウェルスナビ(Wealth Navi)、テオ(THEO+docomo)を運用して、実績を比較・公開しています。
今週までの結果はウェルスナビの方が一歩リードとなっています。
| ウェルスナビ | テオ |
|---|---|
| 164,303 | 159,980 |
※どちらも元金は15万
ウェルスナビ(wealth navi)の運用実績
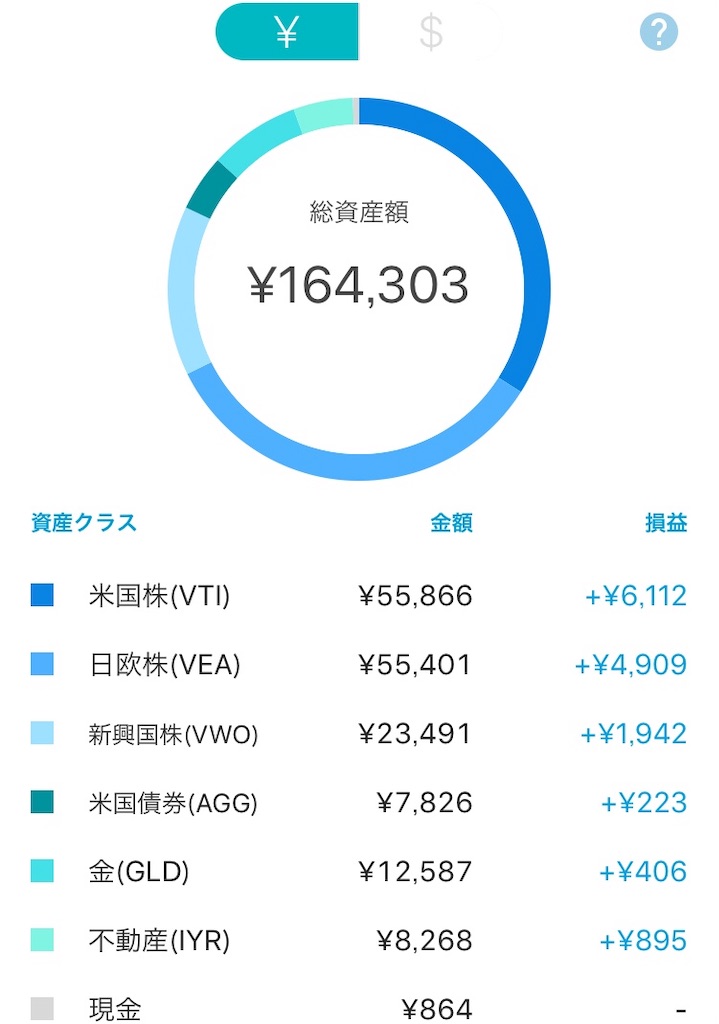
ウェルスナビは元本¥150,000が¥164,303(+9.54%)になっています。
ウェルスナビ(wealth navi)の運用実績推移
リスク許容度5で運用しています。
| 週 | 6週目 | 7週目 | 8週目 |
|---|---|---|---|
| 元本 | 150,000 | 150,000 | 150,000 |
| 運用益 | 10,914 | 12,806 | 14,303 |
| 損益率 | 7.28% | 8.54 | 9.54% |
| 対前週 | +2.66% | +1.26% | +1.00% |
6週目ほどでの伸び、とはなりませんでしたが、3週間連続で増益となっています。
ウェルスナビ(wealth navi)の資産ごとの運用実績
どの資産(ETF)から利益が出ているのか確認していきます。
| 銘柄 | 6週目 | 7週目 | 8週目 |
|---|---|---|---|
| 全体 | 10,914 | 12,806 | 14,303 |
| 米国株 | 4,787 | 5,294 | 6,112 | 日欧株 | 3,351 | 4,010 | 4,909 |
| 新興国株 | 1,203 | 1,796 | 1,942 |
| 米国債券 | 176 | 200 | 223 |
| 金 | 550 | 648 | 406 |
| 米国不動産 | 899 | 910 | 895 |
先週までは米国株・不動産ともに伸びていましたが、ここにきて不動産は若干のマイナスとなっています。
金も下がってきていますが、日欧株は伸びてきているため、ウェルスナビを通じてみると、世界的にアメリカを中心とした先進国の株式にお金が流れ込んでいる印象です。
テオ(THEO)の運用実績
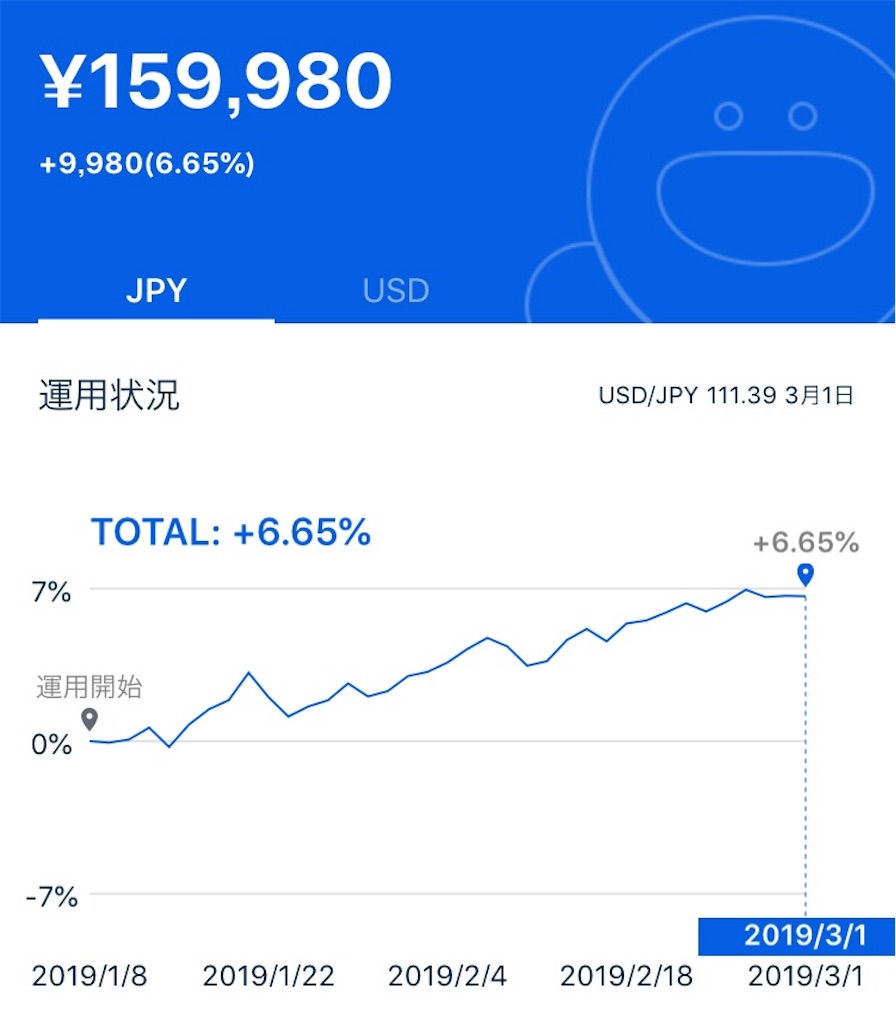
THEOは元本¥150,000が¥159,980(+6.65%)となっています。
テオ(THEO)の運用実績推移
THEOの運用方針は値上がり益重視です。
| 週 | 6週目 | 7週目 | 8週目 |
|---|---|---|---|
| 元本 | 150,000 | 150,000 | 150,000 |
| 運用益 | 6,874 | 8,928 | 9,980 |
| 損益率 | 4.58% | 5.95% | 6.65% |
| 対前週 | +1.12% | +1.37% | +0.70% |
今週はウェルスナビ同様、伸びがやや鈍化しました。
テオ(THEO)の資産ごとの運用実績内訳
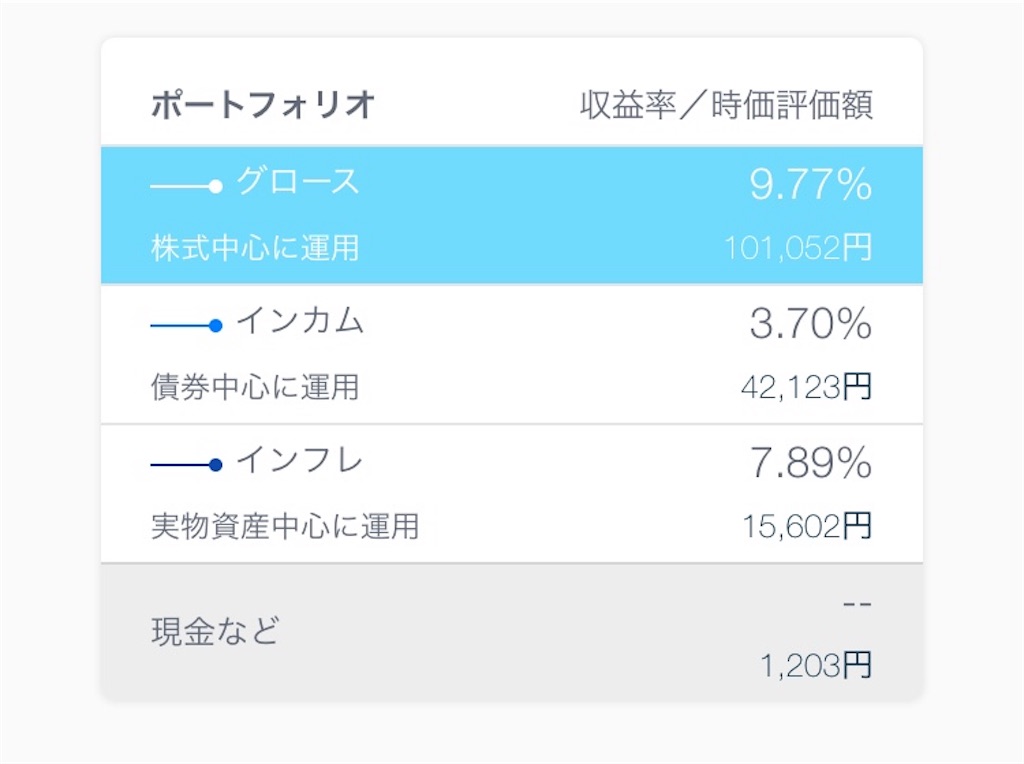
内訳の推移はこんな感じです。
※収益率です。
| 週 | 6週目 | 7週目 | 8週目 |
|---|---|---|---|
| グロース | 7.01% | 8.92% | 9.77% |
| インカム | 2.80% | 3.13% | 3.70% |
| インフレヘッジ | 6.53% | 7.65% | 7.89% |
THEOはウェルスナビより劣りますが、先週に引き続き、すべてのセクターで伸ばせている状況です。
株価は前述の通りなので伸びていることが分かりますが、債券のインカム、不動産などの実物のインフレヘッジも伸びています。
ウェルスナビとテオを比較
ポートフォリオの比較
ウェルスナビはリスク許容度5、テオは値上がり益重視設定にしています。
| ウェルスナビ | テオ | |
|---|---|---|
| 株式 | 82% | 63% |
| 債券 | 5% | 27% |
| 現物 | 13% | 10% |
今まであまり気にしていませんでしたが、改めて比較するとウェルスナビのリスク許容度5はかなり株式に傾倒しています。
ここまで寄せるならオンリーで良い様な気もしてきますね。。。
テオは債券・現物で4割程度の資産バランスなので、まさに攻めすぎない、守りすぎない状態です。
今後イギリスのEU離脱という問題も控えているので、その局面でテオがどの程度のパフォーマンスを出せるかが肝でしょうか。
運用実績の比較
金額は損益額です。
| 週 | 6週目 | 7週目 | 8週目 |
|---|---|---|---|
| ウェルスナビ | 10,914 | 12,806 | 14,303 |
| テオ | 6,874 | 8,928 | 9,980 |
ポートフォリオが株式中心になっているウェルスナビが相変わらず強いです。
テオも守り寄りと考えると十分なパフォーマンスです。
引き続き成績を公開していきますので、これから始めようとしている方は参考にしてみて下さい。
お読み頂き、ありがとうございました(^o^)
ロボアドバイザー関連おすすめ記事
先週までの運用実績はこちら
ウェルスナビとTHEOの運用実績 7週目 - 僕が養分になる前に
ロボアドバイザーは投資初めての方にオススメ
投資初心者がロボアドバイザーを利用する5つのメリット - 僕が養分になる前に
ウェルスナビの取り扱い銘柄についてはこちらで解説しています。
調子の良いところだけ、個人で買い増しするのはありかと思います。
VTI?VEA?ウェルスナビの投資先を改めて調べてみた - 僕が養分になる前に
THEOが手数料を値下げしてきました!長期で運用することを考えるとこの今はTHEO有利でしょうか。
【2019年2月】THEOカラーパレット THEOが手数料を値下げ!しかし落とし穴が。。。 - 僕が養分になる前に
長期投資に適しているのはロボアドバイザーと投資信託どちらなのか比較してみた
結論から言うと、資産運用が面倒で、とにかく手間をかけたくない人はロボアドバイザー
自分で運用しながら勉強や調査をして、労力をかけてでもより良い結果を目指したい人は投資信託
という切り分け方をお勧めいたします。
ロボアドバイザーと投資信託の比較
比較する投資信託はeMAXIS シリーズから2本
- eMAXIS バランス(8資産均等型)
- eMAXIS 先進国株式インデックス
eMAXIS は三菱UFJ国際投信株式会社が販売する超メジャーな投資信託です。
バランスの方はロボアドバイザーと同じく、株式だけでなく債券や不動産も取り扱う銘柄。
先進国株式インデックスは同シリーズの1番人気です。
ロボアドバイザーについてはウェルスナビをベンチマークとします。
手数料の比較
長期的な投資では手数料が非常に大切な要素になるため、1番最初に比較します。
手数料は投資信託の方が安い
手数料は投資信託が圧倒的に安いです。
| ロボアドバイザー | バランス | 先進国株式 |
|---|---|---|
| 1% | 0.54% | 0.64% |
単純に比較すると手数料が倍違います。
なんだ0.5%の差じゃないか、と思うかもしれません。
しかしロボアドバイザー・投資信託どちらも、基本的には長期での資産形成がコンセプトの商品なので、手数料0.5%の差は大きいです。
簡単に言うと100万円を30年間預けたとしたら、1万円を30回とられるため、30万円とられます。
※分かりやすさを考慮し、簡略化した計算
結構大きな金額になりますよね。
それが半分になれば15万円浮きます。安い株1単元買えてしまいます。
かなり差が出る部分なので必ずおさえておく必要があります。
実質的な手数料は?
ただし、ロボアドバイザー(ウェルスナビ)には手数料を安くしたり、税金を減らす機能があり、実質的な手数料は最大で実質0.3%程度までは下げられるという見方もあります。
※税金最適化機能で-0.6%と長期割で-0.1%
それに対抗してからeMAXISからもeMAXIS slimシリーズというネットからのみ購入出来る様にして手数料を抑えた銘柄が2017年から販売されています。
eMAXIS シリーズからはバランス、先進国株式インデックスどちらもslimシリーズが存在するので比較していきましょう。
| ロボアドバイザー | バランス | 先進国株式 |
|---|---|---|
| 0.3% | 0.17% | 0.11% |
※見にくくなるため下3桁省略
eMAXIS slim先進国株式インデックスが0.11%と最安になっています。
eMAXIS slimバランスも0.17%なので、手数料合戦は今のところ投資信託が一歩リードしています。
ちなみにですが、ロボアドバイザーのウェルスナビが取り扱っているVTIというETF(海外の投資信託の様なもの)は手数料0.04%なので、まだ下げられる余地は多分にあると考えられます。
ロボアドバイザー同士でも手数料合戦が始まってきてはいるので、今後もう少し手数料が下がる可能性はあると考えられます。
運用実の比較
手数料に差があっても運用実績が良ければ問題ないという考え方も出来るので、次は運用実績を比較していきます。
直近1年間の運用実績
| ロボアドバイザー | バランス | 先進国株式 |
|---|---|---|
| -7.0% | -3.89% | -7.16% |
※ロボアドバイザー(ウェルスナビ)はリスク許容度5の場合
昨年末の株安の影響で、いずれもマイナスです。
この中だとeMAXIS バランスの下り幅が最も小さくなっています。
直近3年間の運用実績
| ロボアドバイザー | バランス | 先進国株式 |
|---|---|---|
| 23.8% | 11.36% | 21.93% |
※ロボアドバイザー(ウェルスナビ)はリスク許容度5の場合
こちらは完全にロボアドバイザーの方が良い結果となりました。
ロボアドバイザーの運用資産にはリスク回避のために債権や金が含まれている分、先進国株式インデックスより成績が悪くなるかなとは思っていたのに意外でした。
正確には債権・金のETF
手数料を加味したトータルリターンの比較
| ロボアドバイザー | バランス | 先進国株式 |
|---|---|---|
| 20.8% | 10.85% | 21.60% |
※ウェルスナビの0.3%は実質手数料なので、表内では-3%としています。
※eMAXISはslimシリーズの手数料の端数を省いた数値
運用実績はロボアドバイザーの方が上でしたが、手数料を引いたトータルリターンにおいてはeMAXIS slim先進国株式インデックスが最優秀銘柄となりました。
しかもロボアドバイザーはここから更に課税されてしまうため、成績は更に2割程度マイナスという形になります。
積み立てNISA制度を利用すれば、投資信託は非課税で運用できるため、実績においても投資信託が一歩リードという結果になりました。
投資信託を積み立てNISAで運用する方が期待値が大きい
今回の3商品の中ではeMAXIS slim先進国株式インデックスが手数料・運用実績全てにおいて優れていました。
積み立てNISA口座を開設して運用すれば税金もとられないので、長期投資においてはロボアドバイザーよりリターンが期待できます。
あとはここまでやるかどうかです。
今は私も情報を整理してまとめたり、目論見書をサラッと読める様になりましたが、始めた当初は予備知識がなさすぎてかなり苦労したことを覚えています。
今は半分趣味的なところでブログにまとめながら運用までしていますが、ここまで知識をつけるのは正直しんどかった部分もあります。
1000を超える投資信託の中から投資初心者が自分が求める銘柄を探し出すのはかなり難しいです。
まとめ
1番最初にも書きましたが
手間をかけたくない人はロボアドバイザー
手間をかけて高い成績を目指す人は投資信託
という切り分け方をお勧めいたします。
投資信託では、目的が老後資金であれば確定拠出年金の方が積み立てNISAよりメリットが大きいためお勧めです。
www.boku-yohbun.work
ロボアドバイザーのメリットについて更に詳しくはこちらで紹介しています
www.boku-yohbun.work
お読み頂きありがとうございました(^o^)
情報ソースは公式サイトを参照しています
正確な情報をお届けするため、記事内で参照している数値や情報は公式ホームページからデータ取得しています。
資産運用を始める前までの話
自分が資産運用を始める前に調べていたことを改めてまとめてみました。
資産運用を始める前に
当然ですが、資産運用なので、まずは元手が必要になります。
意外と普段の生活を見直すだけで、余剰金が作れるものなので、まずは2つ実践していきましょう。
支払いをカードにまとめる
メリットは2つ。
- ポイントがつく
- 使ったお金の見える化
デメリットは手間だけ。手間だけですがなかなか面倒くさいです。
ただメリットは大きく、人にもよりますが、元手を年間5〜10万程度は増やすことが出来ます。
30年したら300万です。
カードは楽天一択かなと思います。
お金の流れを見える化する
支払いをカードにまとめていたら
- 銀行のウェブサービスを使う
- 家計簿アプリを使う
だけで、自分のお金の流れを見える化できます。
今はマネーフォワードなどのアプリで簡単に家計簿が作れるので、本当に楽になりました。
これで自分が資産運用にまわすことができる余剰金が分かりました。
資産運用を始めるのに必要な知識
正直覚えなければならないことは無限にありますが、最初は2つだけ覚えておけば十分です。
分散と複利です。
分散
地理と時間と資産を分散しましょう。
日本の経済が落ちていても、アメリカの株を持っていれば影響は小さくなりますよね。これが地理的な分散。
一括で購入せずに毎月積み立てることで、高い時と低い時どちらでも買うことになるため、最終的に平均すると安く購入できる。これが時間の分散。
世界的に株が安くなった時に、不動産の資産を持っていれば影響は小さくなりますよね。これが資産の分散です。
複利
毎月10万円を10年間積み立てると1200万になります。
しかし毎月10万を1年間積み立てて3%の利益が出たとします。これを10年間繰り返すと、1350万程度になります。
1200 × 103%で1236万ではないのです。
増えた元金を更に再投資することで、複利の力を受けることが出来るのです。
お金を減らしたくない人は副業
当たり前ですが、資産運用はお金が減る可能性があります
正直、資産運用は数十年継続しなければならないので、それ自体に興味があったり好きじゃないとキツイです。
副業に対するハードルは年々下がってきていますので、安定を取りたい人は資産運用するより副業をする方がおすすめです。
どの商品を選べば良いのか
さて、準備が出来たところで今度は何から始めれば良いのかという壁にぶち当たります。
株、FX、投資信託、確定拠出年金、債券などなどなど、世の中には金融商品が溢れていますので、まずはあなたに合う商品を見つけないといけません。
メリット・デメリット含めて何をやっていくのが良いか紹介していきます。
デイトレードの様なサラリーマンに出来ないものは省きます。
ローリスク ローリターン
あまり時間をかけたくないし、リスクも取りたくはない、という人は投資信託を毎月積み立て購入するのが1番オススメです。
投資信託は色々な銘柄の集合体なので、最初から分散が図られておりリスクが低いです。
リターンが大きくなるまでに時間がかかりますが、低いリスクで安定して資産を増やすことが出来る定番手法です。
金融庁も推薦しているくらい定番です。
ただ単純に投資信託を購入するだけではもったいないので、国の制度や機械を有効活用しましょう。
確定拠出年金(401kやiDeCo)
節税と投資が同時に出来、利益に対しても税金がかからない素敵制度です。
しかし60まで引き出せないという時間的な大きい制約があります。
それを許容出来るのであれば、積み立てNISAよりメリットが大きいので、老後資金を貯めたい人にオススメです。
銘柄選びは意外と簡単で、手数料を比較した後に、運用実績を見るだけです。
www.boku-yohbun.work
自分も最初は失敗しました。
www.boku-yohbun.work
ロボアドバイザー
ウェルスナビやTHEOなど、最近よく聞くロボットが資産運用をしてくれるサービスです。
実際には、海外版の投資信託を組み合わせて運用されるサービスです。
銘柄選びなどに時間をかけたくない人はこちらがオススメです。
www.boku-yohbun.work
運用成績もアップしています。今のところ好調です。
www.boku-yohbun.work
積み立てNISA
儲けに対して掛かる税金が非課税になります。
確定拠出年金よりメリットが小さいですが、時間的な制約がなく豊富な銘柄の中から選ぶことができるので、自分で資産運用してみたい方にオススメです。
ミドルリスクミドルリターン
FXでスワップ狙い
FXには通貨ペアによって毎日もらえるスワップという仕組みがあります。
例えばSBI FXトレードの口座でドル円を持つと、毎日80円程度もらうことが出来ます。
月にすると2400円、年間で28,800円程度になります。
FXの仕組みだけ覚えて強制決済されないようにすれば、ほぼ手間なしで不労所得を得ることが出来ます。
年利30%くらいは目指すことが出来るので、ここはやっていきたいなと思っています。
国内株式投資
FXと違って0にならないと言う人を結構見ますが、手間のかかりかたや値動きを考えるとリスクにそこまでの差はないと感じます。
配当狙い
これはそもそも資産がないとリターンが低いです。
平均3%出せれば良い程度なので、仮に100万円持っていたとしても、年間で3万円しか利益が出ません。
値動き狙い
決算や経済情報など、仕入れなければならない情報が多いです。普段から日経新聞を見ている人でないととっつきにくいです。
ハイリスク ハイリターン
米国株投資
世界中で圧倒的にGDPが高いのはアメリカです。経済力のある国に投資しようとするのは自然なことですよね。
自分が運用しているロボアドバイザーでも、米国株が伸びているお陰で成績が伸びています。
ただ、為替と税金の問題があったり、情報収集が国内株よりやりにくい側面があります。
そのため国内株式より難易度が高いです。
信用取引全般
株の空売りやFXのレバレッジをかけた取引などがこれに該当します。
持っていないお金・モノを使っての取引なので借金と言えば借金です。
ちゃんと計算すればリスクは小さく出来ますが、想定外のことが起こるのが相場なので。
まとめ
王道の流れとしては
- 日々の支払いをクレカにまとめる
- 家計簿をつけて余剰金を捻出
- ローリスクの長期投資
です。
あとは年齢や家族構成によって、どの程度リスクをとるか判断、といったところでしょうか。
本日もありがとうございました(^o^)
